Strompreise: zwei Jahre später
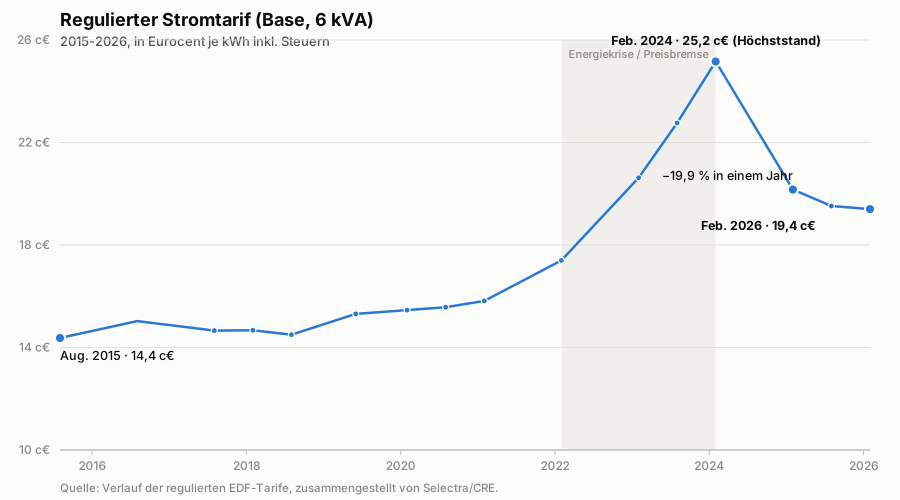 Regulierter Stromtarif (Base, 6 kVA), 2015–2026.
Ich hatte mich geirrt — nun ja, zur Hälfte. Im April 2024 wettete ich auf eine Steuererhöhung, die den theoretischen Rückgang der Strompreise zunichtemachen würde, den Transitions & Energies angekündigt hatte. Der Artikel war in diesem Punkt eindeutig: Die Beschaffungskomponente des regulierten Tarifs würde 2024 zwangsläufig sinken (2022, das Jahr der Preisspitze, fiel aus der gleitenden 24-Monats-Berechnung heraus), „sofern die Steuern nicht steigen“.
Zwei Jahre später sagen die Zahlen, dass ich in einem Punkt recht hatte und im Wesentlichen danebenlag. Die Steuern sind tatsächlich gestiegen wie vorhergesagt — die Verbrauchsteuer kehrte im Februar 2025 auf ihr Vorkrisenniveau zurück. Aber der regulierte Tarif ist trotzdem gefallen, und nicht wenig: rund 15 % im Februar 2025, dann noch einmal 3 % im August 2025, bevor er sich 2026 stabilisierte — um im August 2026 wieder um 2,5 % zu steigen, aus einem Grund, den ich nicht gesehen hatte (siehe den Nachtrag am Ende dieses Artikels).
Die Steuererhöhung hat also stattgefunden, wurde aber weitgehend durch einen Sturz der Großhandelspreise ausgeglichen, den ich nicht vorhergesehen hatte. Und entgegen der naheliegenden Vermutung ist das nicht in erster Linie eine Geschichte von Sonne und Wind. Der Hauptgrund ist für Frankreich der Wiederanlauf der Kernkraft: Der Kraftwerkspark hatte 2022 seinen historischen Tiefstand erreicht (Spannungsrisskorrosion), was gerade den Preissprung jenes Jahres ausgelöst hatte. EDF hat die Verfügbarkeit seither wiederhergestellt — 371 TWh Erzeugung im Jahr 2025, dazu der Ende 2024 in Betrieb gegangene EPR von Flamanville —, was den Rückgriff auf Gaskraftwerke entsprechend verringert, die teuersten und diejenigen, die oft den Grenzpreis setzen. Hinzu kommt die dauerhafte Entspannung der Gaspreise in Europa und, nur unterstützend, der Zuwachs bei Solar, Wind und Wasserkraft.
Eine Lektion in Demut, was Energieprognosen angeht: Ich hatte den Artikel richtig gelesen und das steuerliche Risiko richtig eingeschätzt, aber ich hatte einen weit schwerer wiegenden Faktor unterschätzt — die Fähigkeit des französischen Kernkraftparks, zur Normalität zurückzukehren.
Wenn wir schon dabei sind, ein Wort zum TURPE — das ist wahrscheinlich der eigentliche Indikator, den man in den kommenden Jahren beobachten sollte, mehr als den Großhandelspreis. Das TURPE ist das Entgelt, das RTE (Übertragung) und Enedis (Verteilung) für den Transport des Stroms in Rechnung stellen, unabhängig von seinem Erzeugungspreis. Es macht bereits rund ein Viertel der Rechnung aus, und seine Entwicklung verläuft gegenläufig zu der der Beschaffung: Der Großhandelspreis kann fallen, wenn sich der Markt entspannt, das TURPE folgt allein den Netzinvestitionen, über die die Regulierungsbehörde CRE alle vier Jahre entscheidet.
Und dieses Vorhaben wird gewaltig: RTE und Enedis planen zusammen fast 200 Mrd. € Investitionen bis 2040 — Anschluss der erneuerbaren Energien, Elektrifizierung der Anwendungen, Erneuerung eines alternden Netzes —, mit einem Jahresrhythmus, der sich bis 2030 verdreifachen muss. Kurzfristig (2026–2028) bleibt der Anstieg dennoch gedämpft, in der Größenordnung der Inflation (+1 bis +2 % im Jahr), weil diese Investitionen über mehrere Jahrzehnte abgeschrieben und nicht auf einen Schlag weitergegeben werden. Die eigentliche Unbekannte ist also weniger die investierte Summe als das Tempo der Elektrifizierung: Je stärker die Anwendungen (Elektroautos, Wärmepumpen) wie vorgesehen zulegen, desto mehr verteilen sich die Netzkosten auf mehr verbrauchte Kilowattstunden. Bleiben sie zurück — wie der milde Winter 2025 gezeigt hat, der Enedis 231,6 Mio. € entgangene Einnahmen gekostet hat —, muss der Preis je Kilowattstunde schneller steigen, um das auszugleichen. Zu beobachten also eher beim Netz als beim Gas.
Ein Vorbehalt zu dieser Lesart allerdings: Der Rückgang des regulierten Tarifs verdeckt eine Großhandelsvolatilität, die regelrecht explodiert. Nach Angaben der ACER, der europäischen Energieregulierungsbehörde, sind die Preisunterschiede innerhalb eines Tages heute etwa fünfmal so groß wie 2020 — die berühmte „Solarglocke“ zur Mittagszeit, die die Preise drückt, wenn die Photovoltaikerzeugung hereinströmt, gefolgt von einem jähen Anstieg am Abend, wenn sie erlischt und die Nachfrage eben nicht nachlässt. Das steht nicht im Widerspruch zu dem, was ich oben schreibe — ein Jahresmittel sinkt, eine Volatilität verschwindet nicht —, aber es hat einen Preis, den man im regulierten Tarif nicht sieht: die erzwungene Lastfolge des Kernkraftparks, der dafür nicht wirklich gebaut ist, und zu dem ein interner EDF-Bericht (im Februar veröffentlicht, dann auf Wunsch der Regierung abgemildert) bereits vorzeitigen Verschleiß belegen soll. Also im Auge zu behalten, neben dem TURPE: nicht das mittlere Preisniveau, sondern seine Stabilität.
Um eine Größenordnung zu haben — und das ist eine persönliche Hochrechnung, keine Prognose der CRE, über 2028 hinaus ist nichts veröffentlicht —, hier, was allein die TURPE-Komponente meines heutigen Tarifs (4,81 c€/kWh von den 19,40 c€/kWh im Februar 2026) ergäbe, wenn man den bekannten Verlauf und danach das angekündigte Investitionstempo fortschreibt:
| Zeitpunkt | Annahme | TURPE (c€/kWh) |
|---|---|---|
| August 2026 | +3,04 % (bereits beschlossen) | 4,96 |
| August 2027 | +1,5 % (nahe der Inflation) | 5,03 |
| August 2028 | +1,5 % (Ende von TURPE 7) | 5,11 |
| August 2029 | +3 % (Beginn von TURPE 8, Investitionsspitze) | 5,26 |
| August 2030 | +3 % (Investitionsspitze hält an) | 5,42 |
Das sind rund +13 % allein auf das TURPE in fünf Jahren. Hält man den Rest der Rechnung (Beschaffung, Steuern) auf dem heutigen Stand fest — eine Vereinfachung, denn auch die werden sich bewegen —, brächte das den Gesamttarif von 19,40 auf etwa 20,0 bis 20,6 c€/kWh bis 2031: ein Anstieg von +3 bis +6 % in fünf Jahren, vollständig dem Netz geschuldet. Also maßvoll, selbst bei einem Vorhaben von 200 Mrd. €: Die Kernkraft nach dem Auslaufen des ARENH und das Gas bleiben für den tatsächlichen Preisverlauf weit bestimmender als das Netz.
Nachtrag vom 25. Oktober 2026
Die Augusterhöhung ist gekommen: +2,5 % im Durchschnitt, +2,6 % beim Tarif Base. Ich hatte „rund 1 %“ angekündigt. Mein Tarif geht von 19,40 auf etwa 19,9 c€/kWh.
Das TURPE hat dabei genau das getan, was die Tabelle oben sagt: +3,04 % auf die Verteilung, etwas mehr als ein Punkt der Rechnung. Der Unterschied kommt von woanders — vom Kapazitätsmechanismus, der zum 1. August in die Kosten des regulierten Tarifs eingerechnet wurde und allein +1,59 % inklusive Steuern ausmacht.
Zweimal hintereinander derselbe methodische Fehler: Ich beobachte die Komponente, deren Mechanik ich gerade verstanden habe, und es bewegt sich eine andere. 2024 schaute ich auf die Steuern, und es war der Großhandelspreis, der alles gemacht hat. 2026 schaute ich auf das Netz, und es war die Kapazität.
Der Beschluss der CRE, der das alles festgelegt hat — Nr. 2026-147 —, wurde am 16. Juli veröffentlicht. Drei Tage vor diesem Artikel.
Quelle: La jungle des prix de l’électricité, Transitions & Energies, April 2024 (auf Französisch). Weitere Quelle: Le solaire crée le chaos sur le marché de l’électricité en Europe, Transitions & Energies, 17. Juli 2026 (auf Französisch).