La Thaïlande ne rattrape plus
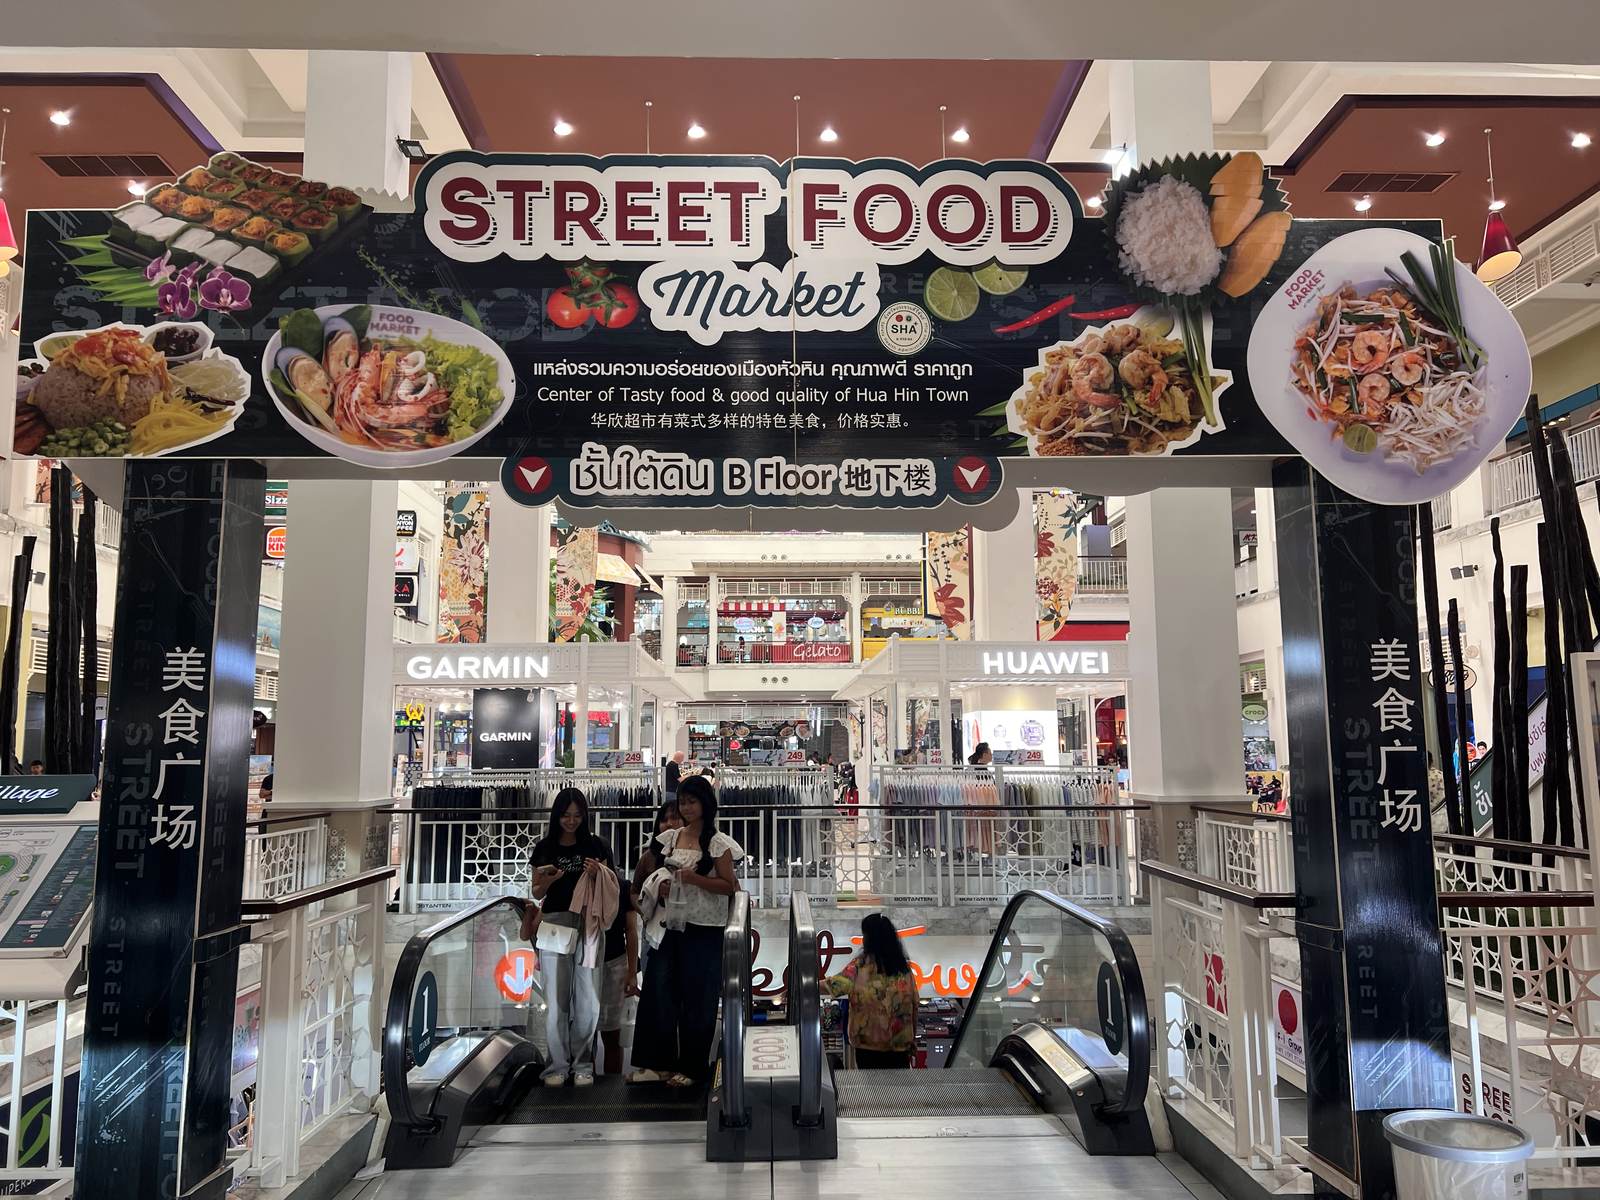 Le sous-sol du Market Village, Hua Hin, un après-midi de semaine
I. Le rendez-vous du jour même
Depuis que nous vivons ici, on est allé six ou sept fois à l’hôpital sans rendez-vous et on a été pris le jour même à chaque fois. Analyse de sang, phlébologue, rhumatologue, kinésithérapeute, médecine générale, dermatologue, ophtalmologue, tous vus le jour même. Une mammographie a été programmée dans la foulée et faite sous cinq jours. Aucun de ces rendez-vous n’a demandé de courrier d’adressage ni de parcours de soins imposé.
En France la médiane pour obtenir un cardiologue est de 42 jours. Dans le Gers, le département le plus mal loti, elle monte à 164. En 2025, d’après les relevés de Doctolib, 63 % des patients ont renoncé à au moins une consultation à cause du délai ou de l’horaire proposé. Je ne compare pas deux systèmes de santé dans l’absolu, je compare deux expériences de patient, et l’écart est celui-là.
L’autre chose qu’on remarque, c’est le prix. Cette consultation de spécialiste sans rendez-vous, à l’hôpital privé, coûte 1 300 bahts, environ 35 euros. Le loyer, les transports, la nourriture, tout est dans le même rapport. C’est la raison qui fait venir la plupart des retraités occidentaux que je croise, et c’est une raison honnête.
Pour la nourriture, les prix relevés sur mes tickets au food court du Market Village, le 22 août : une salade de papaye 60 bahts, un porc haché épicé 55, une cuisse de poulet entière 55, une portion de riz gluant 10, une brochette 10, une eau minérale 17. Le repas complet revient à moins de trois euros, et ce n’est pas un étal de rue, c’est le sous-sol d’une galerie marchande.
La Thaïlande entre dans sa deuxième décennie perdue.
Pravit Rojanaphruk, Khaosod English, 20 août 2026
Pendant ce temps, la presse de Bangkok explique que le pays entre dans sa deuxième décennie perdue. C’est un article qui m’a arrêté, la tribune de Pravit Rojanaphruk dans Khaosod English. Puis il en est venu six autres en dix jours, sans rapport entre eux. Le décalage avec ce que je vis tous les jours m’a suffisamment intrigué pour que j’aille regarder les chiffres. Ce billet est ce que j’ai trouvé. Je ne suis pas économiste et je n’avais aucun à priori de départ, j’ai essayé avec Claude de retrouver les données économiques et de comprendre ou au moins essayer.. Elles finissent par expliquer mon rendez-vous du jour même, d’une façon que je n’attendais pas.
II. Sept textes en dix jours
Le 20 août, Pravit Rojanaphruk publie dans Khaosod English une tribune intitulée « A preliminary case for Thailand entering its second lost decade ». Il énumère les nouvelles de la semaine — croissance la plus faible de l’ASEAN au deuxième trimestre, arrivées touristiques en baisse, Toyota qui réclame une refonte de la fiscalité automobile pendant que l’Indonésie fait les yeux doux aux constructeurs japonais, les inondations de Nan — et il conclut que le pays dérive faute d’objectif collectif. Pravit est un journaliste critique du pouvoir, poursuivi à plusieurs reprises pour ce qu’il écrit.
Deux jours plus tôt, le 18 août, Jareeporn Jarukornsakul publie une tribune d’un tout autre genre. Elle dirige WHA Corporation, le premier développeur de zones industrielles thaïlandaises, et elle explique que la question « Thaïlande ou Vietnam » n’a plus de sens, qu’il faut désormais penser « Thaïlande plus Vietnam ». Le texte est de la communication d’entreprise et il faut le lire comme tel : WHA a engagé environ 360 millions de dollars au Vietnam et vise le milliard. Quelqu’un qui vend du terrain des deux côtés a un intérêt évident à expliquer que ce n’est pas l’un ou l’autre. Ce qui est intéressant, c’est la façon dont elle répartit les rôles. L’atout thaïlandais, chez elle, c’est un écosystème industriel mature, des chaînes intégrées, des décennies d’expérience dans l’automobile et l’électronique. L’atout vietnamien, c’est de la croissance et des accords commerciaux. D’un côté un stock, de l’autre un flux.
Le 21 août, le Thailand Development Research Institute publie une note reprise par The Nation. Le TDRI est l’institut de recherche économique de référence du pays, indépendant, et il n’a pas de terrain à vendre. Il pose trois chiffres du deuxième trimestre 2026 : l’investissement privé progresse de 13,4 %, la production manufacturière de 0,1 %, et le taux d’utilisation des capacités industrielles tombe à 57,47 %, son plus bas niveau depuis vingt-quatre trimestres. Il appelle ça une économie enclave.
Un journaliste, une dirigeante d’entreprise, un institut de recherche. Trois positions qui n’ont aucune raison de s’accorder, et le même diagnostic en quatre jours.
Et ça n’a pas cessé. Le 23 août, le Conseil national de développement économique et social publie les chiffres du registre du commerce, qui montrent le capital des créations d’entreprises en chute libre. Le même jour, l’Association thaïlandaise du commerce de détail demande au gouvernement d’agir contre l’afflux de marchandises étrangères à bas prix. Le 26, la Fédération des industries thaïlandaises publie ses ventes automobiles et s’alarme de l’effondrement du pick-up. Le 27, une table ronde réunit le TDRI, PwC, un ancien ministre du Commerce et le secrétaire général du Conseil national pour dire que le pays doit cesser de mesurer son succès au capital attiré.
Sept textes en dix jours, du 18 au 27 août, venus d’un journaliste, d’une entreprise, d’un institut, de deux fédérations professionnelles et de l’État lui-même. Je n’ai rien cherché : ils sont arrivés pendant que j’écrivais. Ça ne prouve pas qu’ils ont raison, mais ça écarte l’idée que le sujet serait une humeur d’éditorialiste.
Je dois ajouter que le genre est déjà encombré. L’expression « sick man of Asia » circule sur la Thaïlande depuis fin 2025, chez Capital Economics, à l’East Asia Forum, chez Krungsri Research, et le TDRI lui-même l’a employée en juillet. La plupart de ces textes s’arrêtent au tourisme, parce que c’est le seul moteur visible depuis la rue. C’est là que je ne suis plus d’accord avec eux.
III. La datation ne tient pas
Pravit date la première décennie perdue de mai 2014 à août 2023 et l’impute au général Prayut Chan-o-cha, qui a pris le pouvoir par un coup d’État et l’a gardé neuf ans. C’est l’explication la plus répandue et elle ne résiste pas aux séries de la Banque mondiale.
La croissance moyenne entre 2008 et 2014 est de 2,9 % par an. Entre 2015 et 2019, c’est-à-dire sous Prayut, elle est de 3,4 %. La décennie censée être perdue commence donc par cinq années qui font mieux que les sept précédentes. Ce qui écrase la moyenne, c’est le recul de 6,1 % en 2020, et surtout l’absence de rebond ensuite, sous les militaires comme sous les gouvernements élus qui ont suivi. Srettha, Paetongtarn, Anutin, la courbe ne bouge pas.
On peut reprocher beaucoup de choses à Prayut. On ne peut pas lui reprocher la marche de 2008, ni celle de 1997.
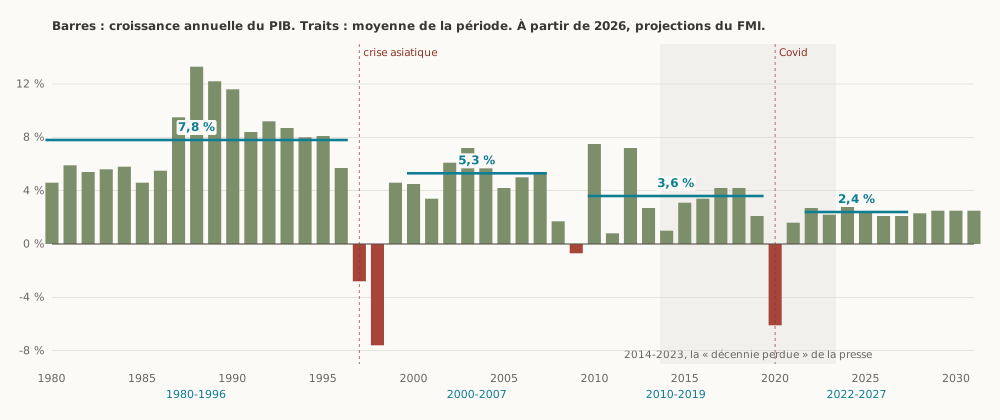 Croissance annuelle du PIB (barres) et moyenne de chaque période (traits). La bande grise est la « décennie perdue » que la presse impute au général Prayut : le palier la traverse sans bouger. Série FMI, projections à partir de 2026
Parce que la vraie rupture est là. Sur soixante-cinq ans de série, il n’y a qu’un seul endroit où quelque chose casse et ne se répare jamais, et c’est la crise asiatique.
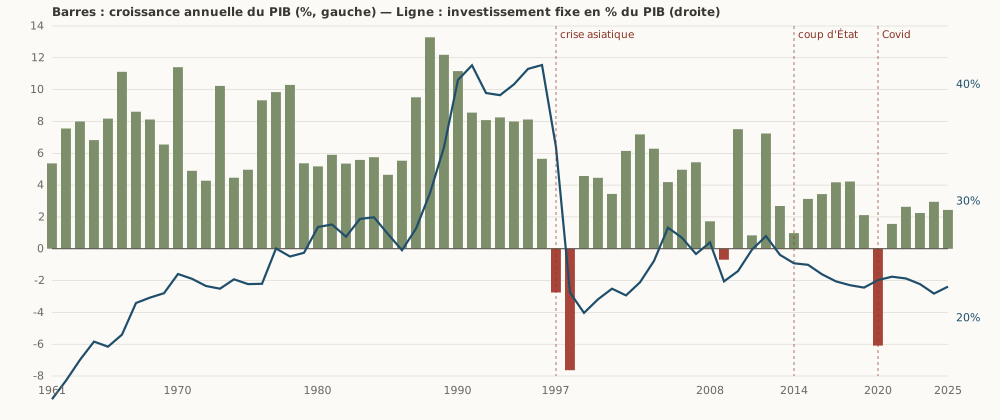 Croissance annuelle du PIB (barres, échelle de gauche) et investissement fixe en % du PIB (ligne, échelle de droite), 1961-2025 — Banque mondiale
Entre 1961 et 1996, la Thaïlande fait 7,5 % de croissance par an en moyenne, pendant trente-six ans. Le PIB par habitant est multiplié par dix-sept entre 1968 et 1996. Et le taux d’investissement monte régulièrement, de 19 % du PIB dans les années soixante à 41,7 % en 1996. Autrement dit, chaque année, plus de 40 % de ce que le pays produisait repartait dans des usines, des ports et des machines au lieu d’être consommé.
Puis 1997.
IV. Ce qui s’est cassé en 1997
Le mécanisme de la crise est bien documenté. En 1993 la Banque de Thaïlande crée le Bangkok International Banking Facility, censé faire de la capitale une place financière régionale. En pratique il permet aux banques et surtout aux sociétés financières d’emprunter en dollars à l’extérieur à 5 ou 6 % et de reprêter en bahts à 13 ou 15 %. Le baht étant arrimé à 25 pour un dollar depuis quatorze ans, la marge paraît sans risque. La dette extérieure double entre 1992 et 1997, et près de la moitié est à moins d’un an.
Le problème, c’est ce que finançait cet argent. Une bonne part est allée dans les bureaux et les condominiums de Bangkok, qui ne produisent rien d’exportable. Dès 1996 la croissance retombe à 5,6 % contre 8,1 % l’année d’avant, les exportations calent, et le déficit courant atteint 8 % du PIB.
Le 2 juillet 1997 le baht flotte. Il passe de 25 à 54 pour un dollar en janvier 1998. Toutes les dettes libellées en dollars doublent en bahts du jour au lendemain, sans qu’aucune décision d’entreprise soit en cause. Des sociétés rentables en exploitation deviennent insolvables au bilan. Cinquante-six sociétés financières ferment définitivement en décembre. Les créances douteuses atteignent 47,7 % de l’encours total des banques en 1999, et 52,3 % dans l’immobilier. Le PIB recule de 2,8 % puis de 7,6 %.
Jusque-là, rien d’exceptionnel. Une crise de bilan, comme le Japon en 1990 ou la Suède en 1992, et ces crises durent trois à cinq ans.
L’anomalie thaïlandaise n’est pas la chute, c’est qu’elle n’a jamais été rattrapée. L’investissement fixe passe de 41,7 % du PIB en 1996 à 22,2 % en 1998. Il remonte péniblement à 27 % en 2005, retombe, et se tient depuis quinze ans entre 22 et 23 %. Il est à 22,7 % en 2025. Trente ans après, le pays investit toujours la moitié de ce qu’il investissait avant la crise.
Ce n’est pas un problème d’épargne. La Thaïlande épargnait 34,6 % de son PIB en 1996, elle en épargne encore 24 % aujourd’hui. L’argent est là.
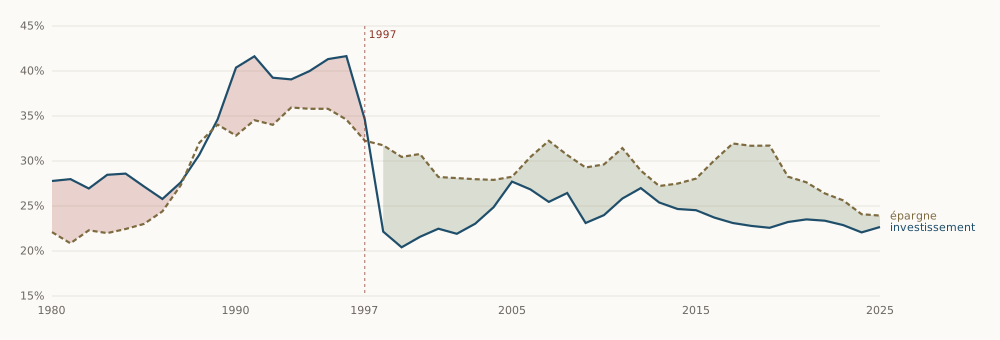 Épargne brute et investissement fixe, en % du PIB. Zone rouge : le pays importe du capital. Zone verte : il en exporte — Banque mondiale
L’écart entre les deux courbes est exactement la balance courante. Avant 1997 elle est négative, le pays absorbe du capital étranger. Après, elle devient positive et le reste pendant vingt-cinq ans, jusqu’à 7 % du PIB en 2019. Autrement dit la Thaïlande prête son épargne au reste du monde faute de la placer chez elle. La contrainte n’a jamais été l’offre de capital, elle a toujours été la demande.
Deux raisons expliquent l’immédiat après-crise. Les entreprises sorties de 1998 se sont désendettées et ne sont jamais revenues à l’endettement d’avant, parce qu’une génération de dirigeants a appris que la dette tue. Et le stock détruit était de l’immobilier, que Bangkok a mis une décennie à absorber. Mais ça n’explique pas vingt-cinq ans.
À quoi s’ajoute une raison plus simple, et qui est d’actualité. Le taux d’utilisation des capacités industrielles est à 57,47 %, sous 60 % depuis deux ans. On ne construit pas d’usine quand on fait tourner un peu plus de la moitié de celles qu’on a. Le mécanisme de 1998 n’est pas historique, il fonctionne encore.
V. Pourquoi plus personne ne construit d’usine
Reste à comprendre pourquoi. On construit une usine quand on attend un rendement supérieur au coût du capital. Après 1997 ce calcul a cessé de tomber juste, et rien ne l’a remis d’aplomb.
Le modèle thaïlandais des années quatre-vingt tenait en une phrase. Louer une main-d’œuvre bon marché et disciplinée à des industriels japonais, leur offrir des exonérations fiscales par le BOI, les laisser importer les composants et réexporter le produit fini. Ça a très bien marché pendant vingt ans, et ça s’arrête le jour où un pays moins cher propose exactement la même chose.
Ce pays est arrivé en 2001, quand la Chine est entrée à l’OMC, puis le Vietnam derrière. L’avantage thaïlandais sur tout ce qui demande beaucoup de main-d’œuvre s’est évaporé. Le salaire minimum porté à 300 bahts par jour dans tout le pays en janvier 2013, après une hausse d’environ 40 %, a fermé ce positionnement pour de bon. Les études ne trouvent pas d’effet marqué sur l’emploi, donc ce n’est pas que la mesure ait vidé les usines. C’est qu’après elle, se vendre comme pays bon marché n’était plus possible.
Et il n’y a pas que le salaire. L’électricité coûte 4,15 bahts le kilowattheure en Thaïlande contre 2,69 au Vietnam. Le Vietnam et la Malaisie ont du charbon et du gaz chez eux, la Thaïlande importe le sien au prix mondial depuis que les gisements du golfe déclinent, et paie donc son courant au cours du gaz naturel liquéfié. Sur une usine qui tourne en continu, cet écart-là se lit directement dans le compte de résultat.
Et l’écart s’est inversé. Nopparuj Chindasombatcharoen, du TDRI, le résume ainsi lors d’une table ronde tenue à Bangkok le 27 août 2026 : quand les industriels japonais se sont installés, les coûts thaïlandais étaient réellement inférieurs aux coûts japonais, mais produire en Chine est aujourd’hui moins cher que produire en Thaïlande. Steve Yang, de PwC Thaïlande, chiffre l’écart à 15 ou 20 %. Le pays ne s’est donc pas seulement fait rattraper sur les coûts, il est passé du mauvais côté.
Sortir de ce piège suppose de passer de l’assemblage à la conception. Il faut des ingénieurs, de la recherche, des fournisseurs capables d’innover.
| Dépense de recherche et développement | % du PIB |
|---|---|
| Corée du Sud | 4,94 |
| Chine | 2,58 |
| France | 2,18 |
| Malaisie | 1,01 |
| Thaïlande | 0,94 |
| Vietnam | 0,41 |
La Corée dépense cinq fois plus, et en proportion d’un PIB par habitant presque trois fois supérieur. Elle ne l’a pas fait par hasard : transferts de technologie imposés aux partenaires étrangers, discipline à l’exportation, recherche publique, crédit dirigé vers la montée en gamme. Une politique industrielle menée pendant quarante ans. La Thaïlande a offert des exonérations fiscales en espérant des retombées. C’est exactement ce que reproche le TDRI au modèle : on mesure le succès au montant d’investissement attiré, pas aux capacités créées. Avec les résultats PISA au plus bas depuis 2001, la marche est plus haute aujourd’hui qu’il y a vingt ans.
Mais la raison principale est ailleurs, et elle est moins souvent dite. L’argent n’a pas disparu, il est allé là où il rapportait davantage, à l’intérieur du pays.
Après 1997 le capital thaïlandais s’est concentré dans une poignée de conglomérats : distribution, télécoms, énergie, agroalimentaire, boissons, banques. Ce sont des secteurs domestiques et protégés, où la concurrence étrangère est limitée, notamment par le Foreign Business Act. Les marges y sont celles d’un oligopole et le risque est faible. Pourquoi construire une usine exportatrice qui affronte la Chine avec des marges de quelques pour cent, quand on peut tenir une position dans la distribution ou les télécoms thaïlandaises avec beaucoup mieux et sans concurrent sérieux ? Chaque décision prise séparément est rationnelle. L’addition est un pays qui cesse de fabriquer.
C’est aussi ce qui explique le crédit à 146 % du PIB dirigé vers le logement et la consommation, pendant que l’investissement productif reste à 22 %. Près d’un prêt sur dix, 9,2 % de l’encours, accuse plus de quatre-vingt-dix jours de retard, et parmi les débiteurs entrés dans les dispositifs publics d’aide, 15 % seulement ont pu reprendre des remboursements normaux. Ce n’était pas de l’aveuglement bancaire, c’était le meilleur rendement disponible pour le risque pris.
Deux choses s’y ajoutent. Le marché intérieur a cessé de croître, avec le pic des 15-64 ans en 2013 et la dette des ménages à 85,9 %. Et deux coups d’État, des affrontements de rue répétés et une vingtaine de constitutions depuis 1932 rendent difficile un engagement à vingt ans.
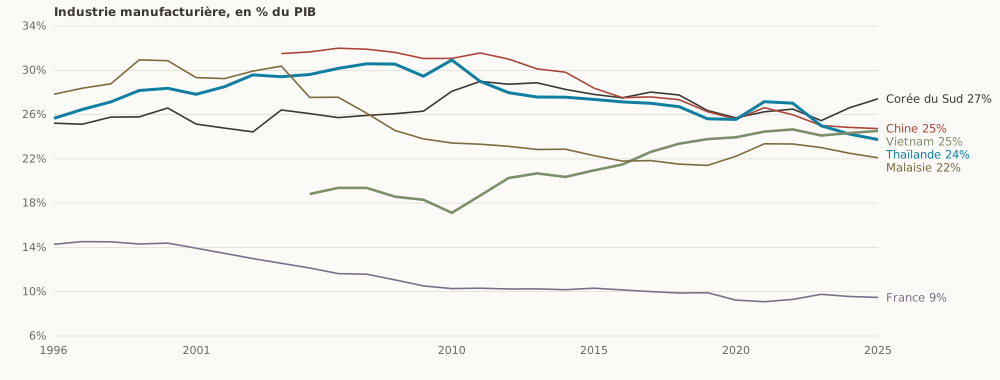 Valeur ajoutée manufacturière en % du PIB — Banque mondiale
Le résultat se voit sur une seule courbe. La part de l’industrie manufacturière dans le PIB thaïlandais est passée de 30,9 % en 2010 à 24,2 % en 2024. Celle du Vietnam est passée de 17,1 % à 24,3 % sur la même période. Les deux courbes se sont croisées. La Corée, elle, est restée autour de 26 % en devenant riche.
La France est sur le graphique pour donner une échelle. Elle est passée de 14,3 % en 1996 à 9,6 % aujourd’hui, et perdre du poids industriel est le chemin habituel d’un pays riche, où les services prennent la place. La Thaïlande fait la même chose à 7 400 dollars par habitant, c’est-à-dire avant d’être riche. Les économistes appellent ça la désindustrialisation prématurée, et c’est un problème d’une autre nature : on quitte l’industrie sans avoir les revenus, les compétences et les services à forte valeur qui doivent la remplacer.
Ce graphique corrige au passage quelque chose que j’ai écrit plus haut. La rupture de 1997 casse le taux d’investissement, mais la part industrielle, elle, tient jusqu’en 2010 et ne recule qu’ensuite. Il y a donc deux phases et non une seule. La première est financière et vient de la crise. La seconde est concurrentielle et démographique, et elle commence quand la Chine et le Vietnam prennent la place que la Thaïlande occupait.
Donc la Thaïlande n’a pas décidé d’arrêter d’investir. Investir dans une usine a cessé de payer, plus vite que le pays ne construisait les compétences qui auraient permis que ça repaie, et l’argent est parti vers des secteurs domestiques protégés où il rapportait plus sans risque.
VI. Le rattrapage s’est arrêté
C’est ici que la comparaison avec l’Europe devient intéressante, à condition de ne pas la faire n’importe comment. Comparer les taux de croissance ne veut rien dire : la France fait 1 %, la Thaïlande 1,9 %, et on conclurait que la Thaïlande s’en sort mieux. Pour un pays à revenu intermédiaire, la seule question qui compte est de savoir si l’écart avec les pays riches se referme ou s’écarte.
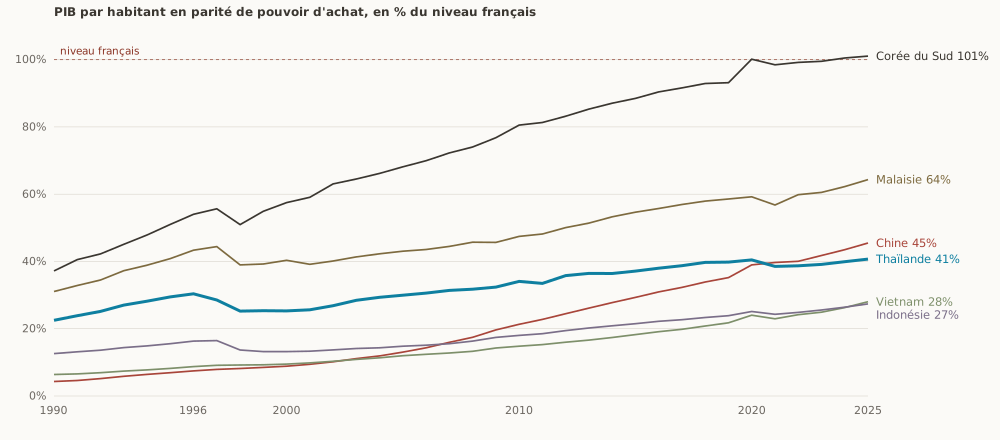 PIB par habitant en parité de pouvoir d’achat, en % du niveau français — Banque mondiale
En 1990, le niveau de vie coréen était à 37 % du niveau français, le thaïlandais à 22,5 %. Deux économies asiatiques de la même génération, souvent citées dans la même phrase. En 2024 la Corée est à 100,5 %, elle a rejoint la France. La Thaïlande est à 39,9 %, et elle recule légèrement depuis 2020.
La Chine, qui était à 4,3 % en 1990, est à 43,5 %. Elle a dépassé la Thaïlande en niveau de vie réel, ce qui n’était pas prévisible il y a vingt ans. Le Vietnam a multiplié son niveau de vie par 5,8 depuis 1990, la Thaïlande par 2,5. La Malaisie est passée de 31 à 62 %.
Donc la Thaïlande n’a pas décroché, elle a cessé de rattraper. Elle est arrivée à peu près à mi-chemin de la France et elle s’y est arrêtée, pendant que trois de ses voisins continuaient. C’est ça, le piège du revenu intermédiaire, et ce n’est pas un risque à venir comme on le lit souvent ici, c’est un fait acquis depuis une quinzaine d’années.
VII. Ce que ça donne au ras du sol
Les chiffres du deuxième trimestre 2026 disent comment ça se traduit. La production manufacturière progresse de 0,1 %. En juin, les exportations bondissent de 21,1 % et les importations de 48,9 %, les deux tirées par les produits technologiques, et la Banque de Thaïlande précise que ces activités reposent largement sur des intrants importés. Des exportations en hausse de 21 % quand l’industrie ne progresse que de 0,1 %, ça décrit un pays qui fait transiter des marchandises plutôt qu’il n’en fabrique. C’est ce que le TDRI appelle l’économie enclave : des investisseurs étrangers installent des lignes de production ou des centres de données, importent les composants, et repartent avec les profits. Il ne reste que l’assemblage et les salaires.
Le chiffre le plus net vient du Board of Investment. Au premier trimestre 2026, les demandes d’investissement déposées atteignent 1 010 milliards de bahts, environ 31,8 milliards de dollars. Sur ce total, 873,7 milliards, soit 26,35 milliards de dollars sur 48 projets, vont au numérique, pour l’essentiel des centres de données. C’est là que passe la hausse des investissements étrangers, et ça explique pourquoi elle ne se voit pas dans la production. Un centre de données consomme beaucoup d’électricité et beaucoup d’eau, importe la totalité de son équipement, emploie quelques dizaines de personnes et renvoie ses profits. La Fédération des industries thaïlandaises s’en inquiète d’ailleurs elle-même, parce que ces installations concurrencent les usines et les ménages pour le courant et pour l’eau. L’État en a tiré les conséquences : le Conseil national de la politique énergétique a décidé le 15 juillet 2026 d’un tarif séparé pour les centres de données, à 5 ou 6 bahts l’unité, avec dépôt de garantie pour l’accès au réseau et plan de gestion de l’eau obligatoire, pendant que la tranche résidentielle des deux cents premières unités descend à 3 bahts. Le motif affiché est d’éviter que le coût de ces installations soit répercuté sur les usagers ordinaires. Un centre de données paiera donc à peu près le double d’un ménage.
Dans l’automobile, l’érosion se voit sans qu’il y ait de gros titre. Suzuki a fermé son usine de Rayong fin 2025, huit cents salariés. Nissan a regroupé son assemblage sur un seul site, environ mille emplois supprimés ou transférés, tout en démentant le mot de fermeture. Honda a arrêté Ayutthaya et transféré la production à Prachinburi, à l’intérieur du pays. Un constructeur parti, un qui a réduit, un qui a regroupé. Personne n’a claqué la porte.
Pendant que les japonais reculent, les chinois s’installent. Sept constructeurs — BYD, Great Wall, Changan, SAIC-MG, Chery, GAC Aion — ont construit ou construisent des usines en Thaïlande, pour plus de trois milliards de dollars cumulés et une capacité annoncée de plus de 600 000 véhicules par an. L’usine BYD de Rayong, ouverte en juillet 2024, doit monter à 150 000 unités. Au premier trimestre 2026, les marques chinoises représentaient 27,5 % du marché thaïlandais.
Et le consommateur y gagne, il faut le dire. Dans la galerie marchande où je prends mon café, un MG Urban 5 électrique, 435 kilomètres d’autonomie, est affiché à 579 900 bahts, quinze mille cinq cents euros, soit la moitié du prix d’entrée européen. Sa fiche technique indique « fabriqué en Thaïlande ». Celle du Changan Deepal S07, à 1 219 000 bahts, indique « fabriqué en Chine ».
C’est le meilleur argument contre tout ce qui précède, et il est solide : trois milliards investis, 9 600 emplois créés, 85 à 95 % de personnel thaïlandais. Reste à savoir ce qui a été échangé. L’État a subventionné jusqu’à 100 000 bahts par véhicule en 2024, d’abord sur des voitures importées, avant d’exiger une production locale à partir de décembre 2026. Un véhicule électrique compte beaucoup moins de pièces qu’un thermique, et l’écosystème de sous-traitants construit autour des japonais depuis cinquante ans ne se transpose pas. Une filière est remplacée par un atelier d’assemblage dont les fournisseurs sont chinois. C’est précisément ce que le TDRI demande de mesurer : non pas l’investissement attiré, mais la capacité créée. Le Conseil national de développement économique et social a d’ailleurs chiffré l’échange : plus de 110 000 travailleurs, soit 16,3 % des effectifs de la filière automobile, devront changer d’industrie à mesure que la transition électrique s’accélère. En face, les sept constructeurs chinois ont créé 9 600 emplois.
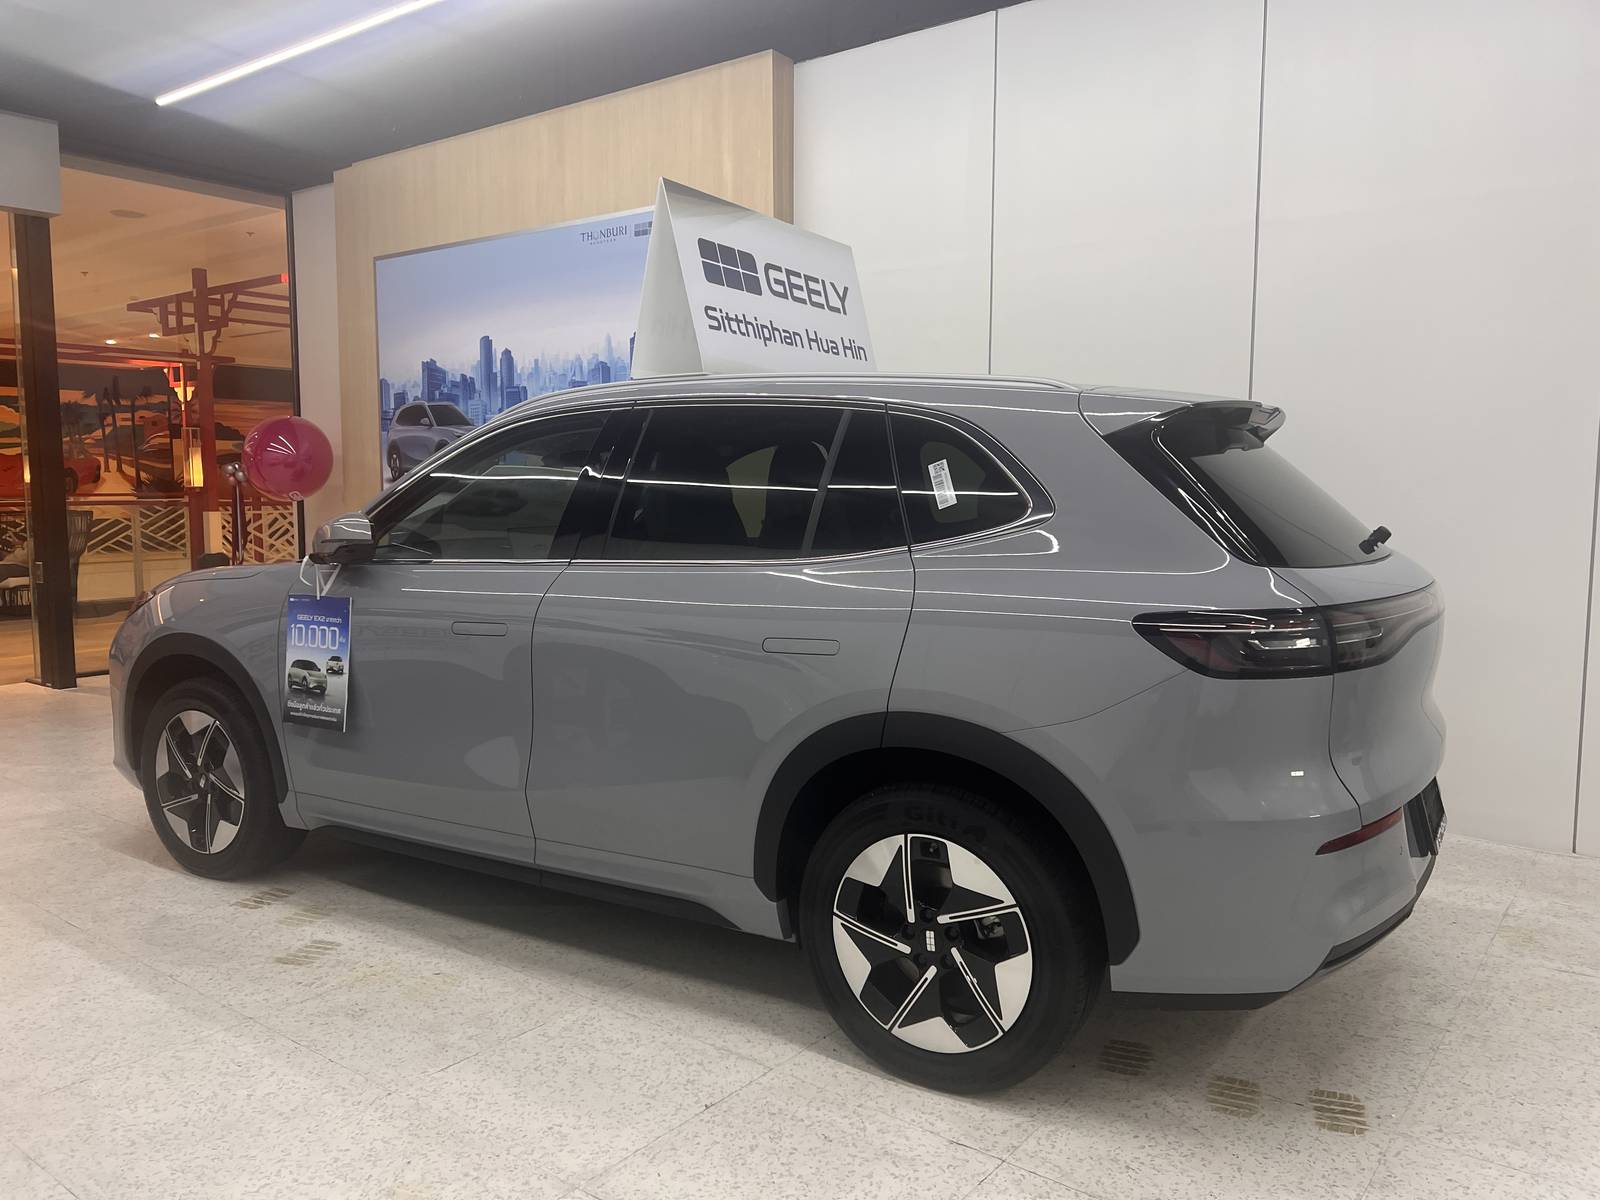 Un Geely dans une galerie marchande de Hua Hin. Les marques chinoises représentaient 27,5 % du marché thaïlandais au premier trimestre 2026
Les chiffres de la Fédération des industries thaïlandaises, arrêtés fin juillet 2026, précisent ce qui a été échangé. Sur sept mois, la Thaïlande a vendu 406 162 véhicules, en hausse de 15,4 %. Les voitures électriques y font 125 411 unités, presque le double d’un an plus tôt, et 30,9 % du marché. Mais seules 46 924 ont été produites sur place, soit 37,4 % : près des deux tiers des électriques vendues sont importées.
Pendant ce temps le pick-up d’une tonne s’effondre. 37 369 unités sur la période, en baisse de 17,4 %, et les ventes mensuelles sont tombées de plus de 30 000 à un peu plus de 10 000, soit 60 % de moins. La fédération attribue la chute au resserrement du crédit bancaire, lui-même lié à la faiblesse de la croissance. Or le pick-up utilise jusqu’à 90 % de pièces fabriquées en Thaïlande. C’est la colonne vertébrale de la filière, celle qui fait vivre les sous-traitants et qui alimente l’indice de production industrielle.
Le segment à 90 % de contenu local s’effondre, celui qui le remplace est importé aux deux tiers. La fédération demande une refonte des accises sur les électriques importées — c’est mot pour mot la plainte de Toyota que relayait Pravit.
Ce que les Thaïlandais eux-mêmes en disent vaut d’être cité. Steve Yang, de PwC Thaïlande, à la même table ronde : les politiques d’incitation ont bien attiré les constructeurs chinois et leurs usines d’assemblage, mais la valeur créée sur place reste faible au regard des réseaux de sous-traitance bâtis autour des japonais. « Je ne pense pas que la Thaïlande veuille être seulement une salle d’exposition pour voitures chinoises. » Et Danucha Pichayanan, secrétaire général du Conseil national de développement économique et social, tient le même raisonnement sur les centres de données : ils doivent engendrer des activités de cloud et d’intelligence artificielle plutôt que consommer d’importantes ressources publiques, notamment d’énergie, sans créer de valeur suffisante. Le planificateur économique de l’État formule lui-même l’argument de l’économie enclave, et son institution prépare avec le Board of Investment des conditions obligeant les grands investisseurs étrangers à transférer leur savoir-faire aux travailleurs thaïlandais. C’est-à-dire, cinquante ans plus tard, ce que la Corée a imposé dès le départ.
L’immobilier raconte la même chose autrement. Le Grand Bangkok compte environ 350 000 logements invendus, cinq à six ans d’écoulement au rythme actuel, et un taux de vacance de 24,8 % dans le segment des condominiums. Un sur quatre est vide. Les causes citées sont la dette des ménages, le resserrement des critères bancaires et la stagnation des salaires. L’acheteur étranger était la sortie prévue pour cet excédent. Au premier semestre 2026, les transferts d’appartements à des étrangers reculent de 8,8 % en nombre, à 6 533 unités. Les Chinois, premier groupe acheteur, baissent de 27,7 % en valeur, la même année où les arrivées touristiques chinoises tombent de 30 %. La progression russe de 75,9 % ne compense qu’en partie, et elle se concentre sur Phuket et Chonburi plutôt que sur Bangkok.
Le registre du commerce dit la même chose autrement, et c’est peut-être le chiffre le plus net de tous. Au premier semestre 2026, 44 773 entreprises ont été créées, soit 2,1 % de plus qu’un an plus tôt. Mais leur capital social cumulé tombe à 111,2 milliards de bahts contre 149,1 l’année précédente, en baisse de 25,4 %. Dans le même temps 7 024 entreprises ont fermé, 12,5 % de plus, et le capital de celles qui ferment passe de 30,5 à 98,9 milliards, une multiplication par plus de trois. Le capital net entrant au registre est donc de 12,3 milliards de bahts, contre 118,6 un an plus tôt. Il a chuté de 90 % en un an. Le capital moyen d’une création tombe de 3,4 à 2,5 millions de bahts : on crée plus d’entreprises, chacune avec un quart de capital en moins, et celles qui disparaissent sont de plus en plus grosses.
Le commerce de détail raconte la même histoire par l’autre bout. L’Association thaïlandaise du commerce de détail, qui parle pour un secteur de 3,3 millions de petites entreprises et 13,6 millions d’emplois, près de 70 % de l’emploi privé, demande au gouvernement d’agir contre l’afflux de marchandises étrangères à bas prix vendues par les plateformes transfrontalières. Les ventes en ligne progressent de 23,5 % quand les magasins physiques font 7,5 %, et l’essentiel des articles les plus vendus vient de vendeurs étrangers plutôt que de producteurs locaux. L’association décrit des industriels internationaux qui, bloqués par les barrières douanières occidentales, redirigent leurs surplus vers l’Asie du Sud-Est, et des marchands qui échappent aux droits et à la TVA faute d’une douane capable de traiter le volume de petits colis.
C’est une organisation professionnelle qui réclame une protection, il faut la lire comme telle. Mais ça éclaire les fermetures relevées plus haut dans l’habillement et les boissons. Après avoir perdu la compétition à l’exportation, les producteurs thaïlandais sont en train de la perdre sur leur propre marché, et cette fois sans même un importateur local entre eux et le vendeur étranger.
Le tourisme, dont on parle plus que de tout le reste, ne comble pas le trou. Il pesait 12 à 17 % du PIB avant la pandémie et n’était encore qu’à 8,9 % fin 2024. Les arrivées reculent de 3,11 % sur la première moitié de 2026, et ce chiffre est fait par un seul marché : les visiteurs chinois passent de 6,73 millions en 2024 à 4,47 millions en 2025, un tiers de moins. Le secteur n’est pas sinistré, il tourne. Mais un pays de soixante-six millions d’habitants ne rattrape pas son retard de productivité en servant des chambres d’hôtel, quel qu’en soit le nombre.
Un ordre de grandeur pour finir, reconstitué à partir de chiffres publics, parce qu’une marge au kilo ne dit rien à personne. Prachuap Khiri Khan, la province où je vis, porte 37 % des surfaces plantées en ananas du pays — ce sont ces champs-là qu’on longe sur la route. Le rendement thaïlandais est de 23 tonnes à l’hectare, quand une plantation bien conduite en produit 50 à 80 ailleurs dans le monde. L’exploitation médiane fait moins de dix rai, soit 1,6 hectare, ce qui donne environ 37 tonnes par récolte. L’ananas de transformation se payait 12 à 13 bahts le kilo en 2025 pour un coût de culture de 4,5 à 4,8, soit huit bahts de marge, donc à peu près 294 000 bahts par récolte. Et il faut compter dix-huit à vingt-deux mois avant la première, puis deux repousses sur rejets : environ trois récoltes en quatre ans.
Le ménage qui exploite ces dix rai dégage donc de l’ordre de 220 000 bahts par an, soit 18 400 bahts par mois ou 490 euros. L’équivalent d’un seul salaire moyen thaïlandais, pour le travail de toute la famille, avant le coût de la terre et le service de la dette. C’est une reconstitution et non une donnée publiée, je le précise, mais elle donne une idée de ce que veut dire un actif agricole qui produit le tiers d’un actif moyen.
Et vendre en frais plutôt qu’à la conserverie n’y change presque rien. Le prix départ ferme de l’ananas frais, même variété, était de 14,10 bahts le kilo en mars 2025 contre 12 à 13 pour la transformation : le revenu passerait de 220 000 à environ 262 000 bahts par an. Le même ananas frais se négocie pourtant autour de 22 bahts le kilo en gros. L’exploitant vend à quatorze, le circuit revend à vingt-deux, et la prime du frais lui échappe. C’est précisément ce que décrit Krungsri : des producteurs qui attendent l’acheteur au lieu d’être des entrepreneurs.
Et ce revenu-là va baisser. Le Conseil national de développement économique et social projette une chute de 8 % du revenu agricole en 2026, avec 62 milliards de bahts de pertes imputables à El Niño jusqu’au premier semestre 2027, dont 43 milliards sur le riz seul. La sécheresse touchait déjà cinq provinces au début de l’été, et le conseil prévient que l’épisode pourrait virer au « super El Niño » à la fin de l’année.
Un mot sur l’emploi, parce qu’un lecteur français imagine spontanément qu’une économie qui cale produit du chômage. Ce n’est pas le cas ici. Le taux de chômage thaïlandais est de 0,94 % au premier trimestre 2026, environ 390 000 personnes sur 41,2 millions d’actifs occupés. C’est un plein emploi que l’Europe ne connaît plus depuis un demi-siècle.
Ce sont les couches en dessous qui bougent. Le chômage de longue durée progresse de 27 % sur le trimestre. Le sous-emploi, c’est-à-dire les gens qui travaillent moins de vingt-quatre heures par semaine, augmente de 3 %. Et le chômage déguisé dépasse 220 000 personnes en 2025, en hausse de 17,8 % sur un an, concentré sur les moins diplômés et sur l’agriculture. Le taux affiché ne dit donc rien, il masque un glissement vers des emplois plus courts, moins qualifiés et moins productifs.
Ce chômage déguisé a un lieu, et c’est l’autre moitié de l’économie, celle dont on ne parle jamais quand on parle du déclin industriel. L’agriculture occupe encore 28,6 % des travailleurs thaïlandais et produit 8,7 % du PIB. Un actif agricole produit donc environ le tiers de ce que produit un actif moyen. En Corée, l’agriculture n’emploie plus que 5,1 % des actifs ; en France, 2,3 %.
Le mouvement a pourtant bien eu lieu : la part agricole de l’emploi thaïlandais est tombée de 44,4 % en 2000 à 28,6 % aujourd’hui, seize points en vingt-cinq ans. C’est l’escalier classique du développement, celui qui fait passer les bras des champs vers les usines, et c’est exactement celui que la Corée a monté jusqu’au bout. Sauf qu’en Thaïlande les usines se contractent pendant que les champs se vident.
Le rendement dit le reste. La Thaïlande récolte 3 072 kilos de céréales à l’hectare, le Vietnam 5 995. Un des premiers exportateurs de riz au monde produit à l’hectare la moitié de ce que produit son voisin. Là non plus ce n’est pas la terre qui manque, c’est l’investissement : machines, semences, irrigation, formation. Krungsri Research, le département d’études de la banque Krungsri, pose le même diagnostic en septembre 2025 : l’accès limité des petits exploitants au capital et à la technologie constitue un goulot d’étranglement critique qui les maintient dans un cycle de dette, de coûts élevés et de revenus instables.
La démographie ferme le dossier. La part des 15-64 ans dans la population a culminé en 2013, un an avant le coup d’État de Prayut, et décline depuis. La fécondité était de 6,3 enfants par femme en 1960, 2,1 en 1990, elle est autour de 1,2 aujourd’hui, et l’état civil thaïlandais donne des valeurs encore plus basses. Depuis 2021, les décès dépassent les naissances. Aux tests PISA de 2022, les élèves thaïlandais ont obtenu leur plus mauvais résultat depuis leur première participation en 2001, avec soixante points perdus en lecture en dix ans. Le pays est 63e sur 81, et cinquième au sein de l’ASEAN derrière Singapour, le Vietnam, Brunei et la Malaisie. Le Vietnam, dont le niveau de vie réel est aux deux tiers du niveau thaïlandais, forme donc mieux ses élèves. Plus de trois cents écoles internationales fonctionnent aujourd’hui dans le pays, ce qui dit assez ce que pensent du système public ceux qui ont les moyens de le quitter. Et le taux de pauvreté est remonté de 3,41 % à 4,89 %.
Le sous-investissement, lui, se voit depuis un trottoir. Jeudi dernier, un transformateur a explosé un peu plus loin dans notre rue et notre immeuble est resté sans électricité une à deux heures. L’hôtel d’à côté avait toujours de la lumière. Le transformateur a été remplacé très vite, ce qui suppose des pièces en stock et des équipes qui se déplacent, et c’est plutôt à mettre au crédit de la PEA. Mais quand on regarde la photo, l’appareil neuf est boulonné sur des poteaux patinés, des traverses et des isolateurs anciens, des coupe-circuits fatigués. On a remplacé l’organe qui a lâché, on n’a pas repris l’ouvrage.
Le poteau d’à côté porte une centaine de kilos de câble télécom, dont beaucoup abandonné, et des lovés de vingt mètres que personne ne coupe à longueur. Ce n’est pas la faute de l’électricien : les conducteurs moyenne tension sont propres, en haut, correctement espacés. Le désordre est en dessous, il appartient à quatre ou cinq opérateurs différents, et personne n’a la charge de déposer ce qui ne sert plus. À Bangkok, le programme d’enfouissement des câbles a été lancé après une décennie de report, pour 51,7 milliards de bahts et 127 kilomètres. Quatre-vingt-dix-sept kilomètres ont été faits, la cible est de 317 kilomètres en 2032, et l’opérateur du chantier a déclaré ne pas disposer des 19 milliards de bahts nécessaires pour finir. L’État s’y était mis en 2016, après que Bill Gates eut publié une photo moquant les câbles de Bangkok.
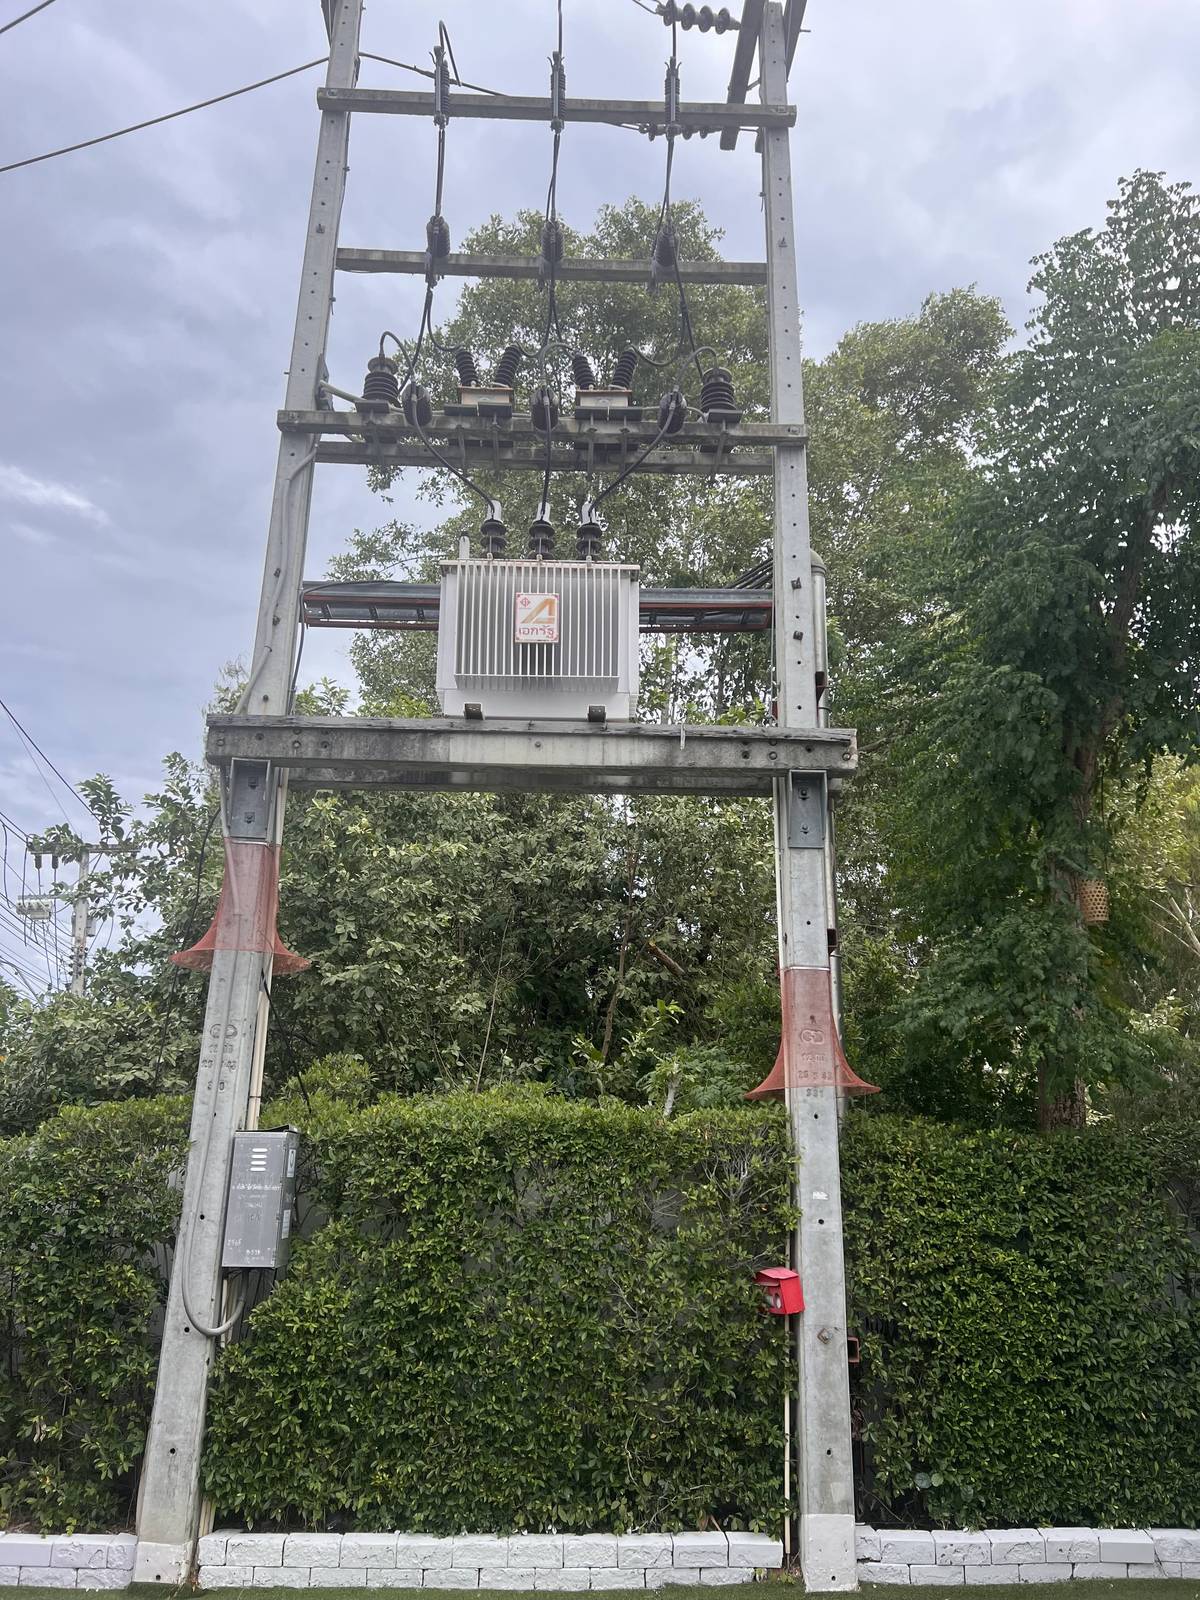 Le transformateur remplacé, neuf, sur des poteaux et des traverses qui ne le sont pas
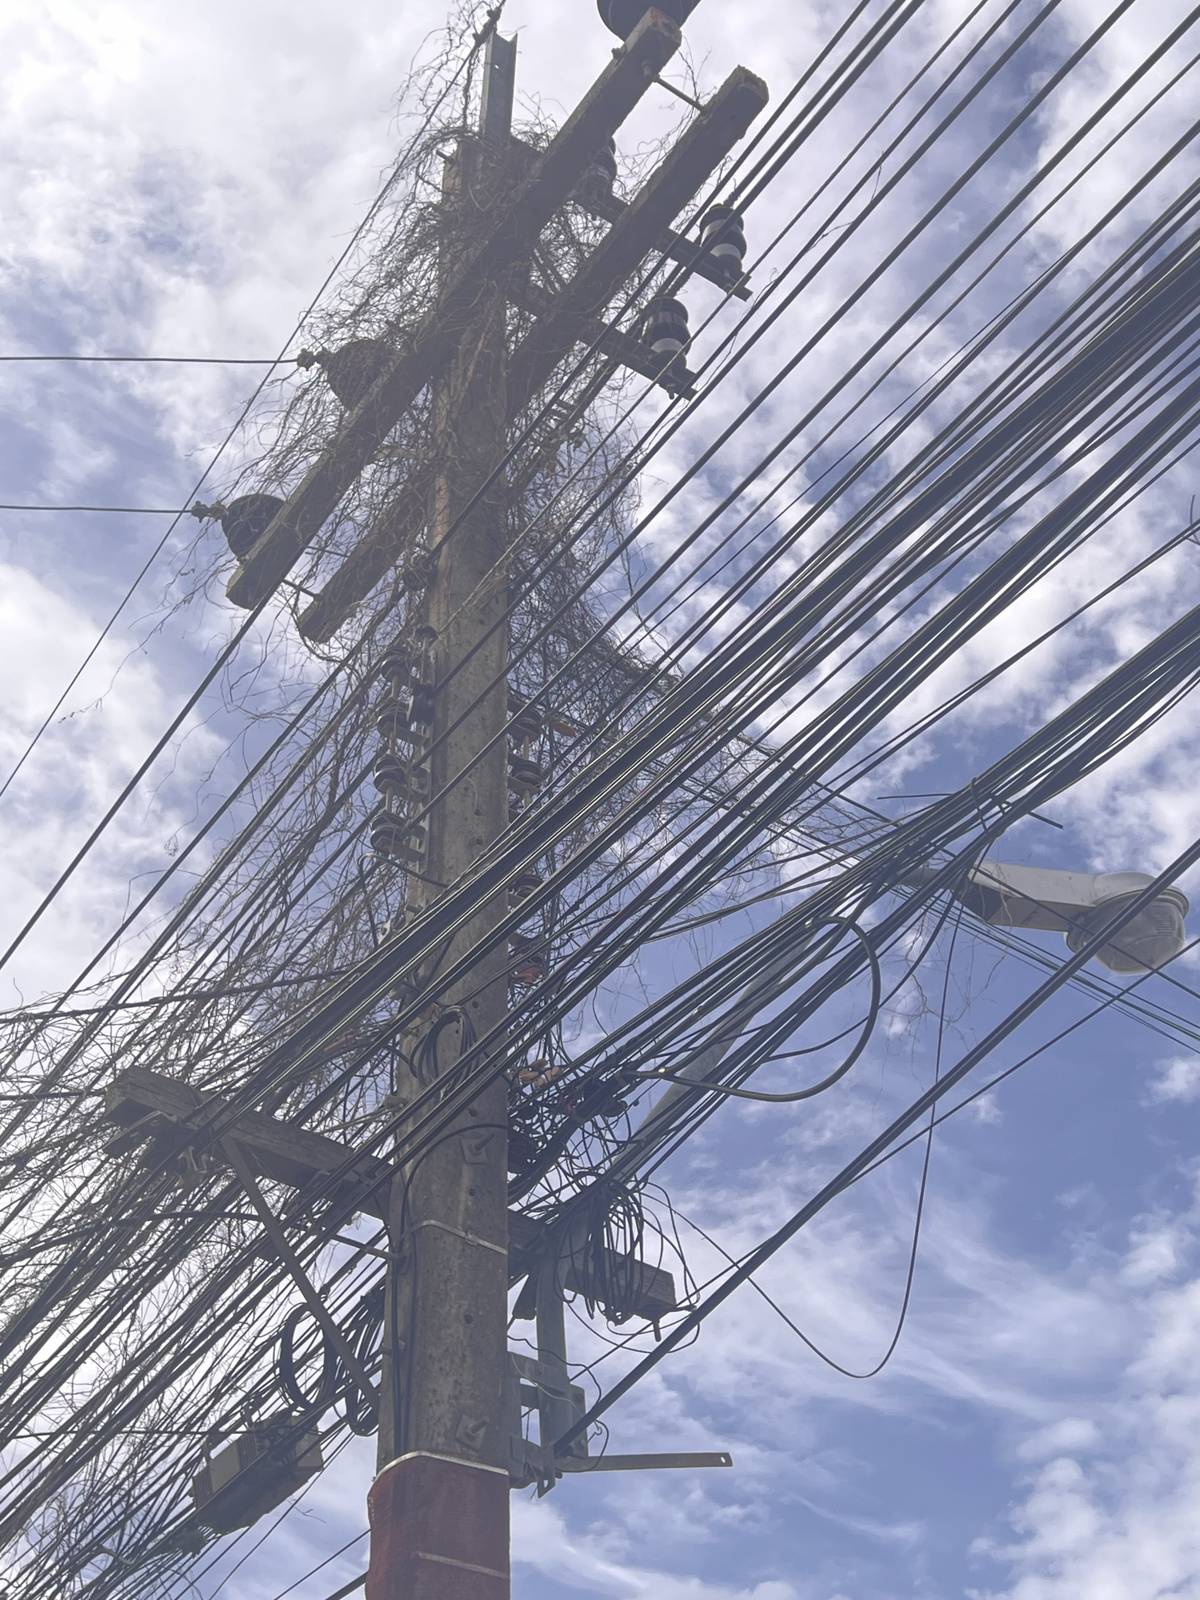 Un poteau ordinaire de la rue. Les conducteurs moyenne tension sont les câbles propres du haut ; le reste est du télécom, dont beaucoup d’abandonné
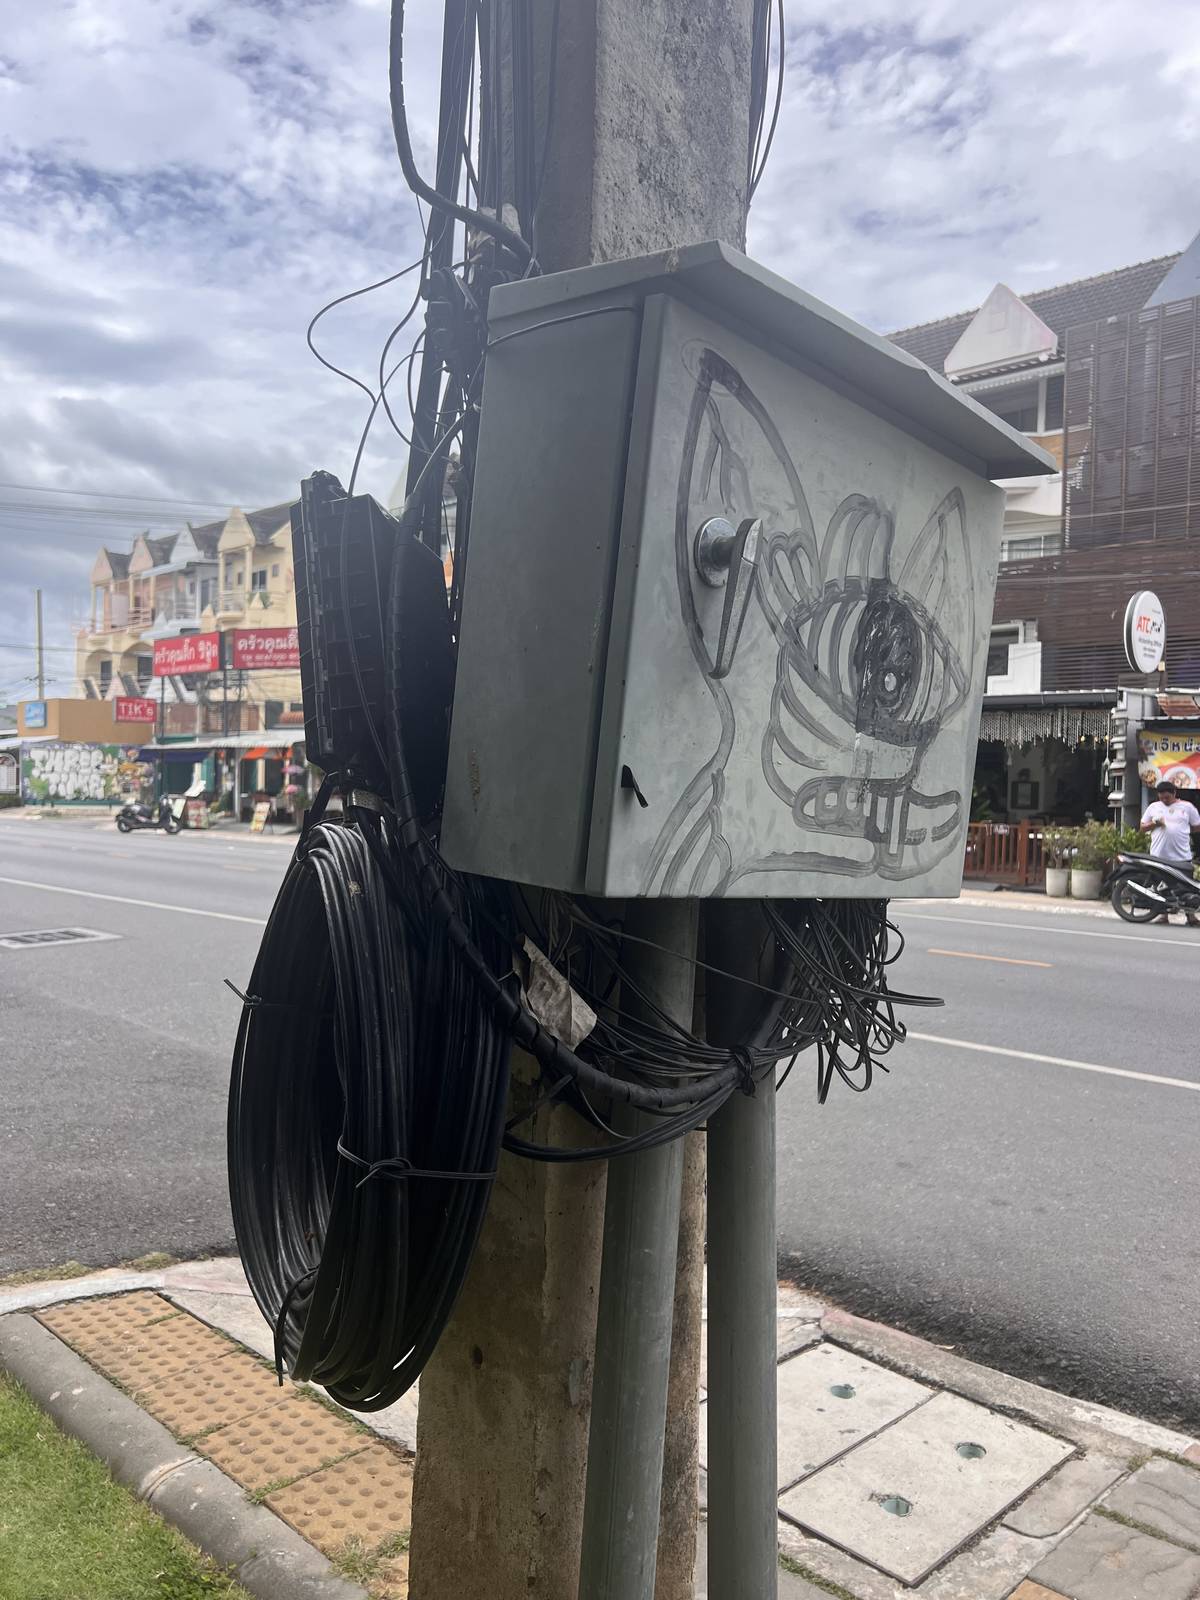 Même rue, autre poteau : dalles podotactiles pour les malvoyants, et à cinquante centimètres un coffret tagué avec vingt mètres de câble lové
VIII. Et pourtant on y vit bien
Tout ce qui précède décrit un pays qui a cessé de rattraper. Ça ne décrit pas un pays qui s’effondre, et il faut être précis là-dessus parce que c’est là que la plupart des articles dérapent. La Thaïlande a des réserves de change massives, pas de crise de dette, une inflation nulle, et des infrastructures très au-dessus de la moyenne de sa catégorie de revenu. La dette publique atteint tout de même 66,7 % du PIB en avril 2026, pour un plafond légal fixé à 70 %, et la marge d’emprunt net est tombée à 1,5 % du PIB. Pas de crise, donc, mais pas de place non plus : si l’État voulait porter lui-même la reprise de l’investissement, il ne le pourrait guère.
La santé en est le meilleur exemple. La couverture universelle mise en place en 2002 laisse aux ménages 9,9 % de la dépense de santé. C’est le même ordre de grandeur que la France, à 9,2 %, et bien mieux que la Corée à 33,7 % ou la Malaisie à 37,1 %. L’espérance de vie est de 76,6 ans, contre 83 en France, mais elle est obtenue avec 4,5 % du PIB de dépense de santé quand la France en consacre 11,5 %. C’est une réussite de politique publique et elle est régulièrement citée comme telle.
Les tarifs, relevés sur nos propres factures de l’été 2026, au taux d’environ 37,5 bahts pour un euro.
| Acte | Bahts | Euros |
|---|---|---|
| Consultation de spécialiste, hôpital privé | 1 300 | 35 |
| Consultation d’orthopédiste, radiographie et séance de kiné, même visite | 3 901 | 104 |
| Séance de kinésithérapie seule : hot pack, ultrasons, rééducation | 2 155 | 57 |
| Une heure de chiropraxie et de massage kiné, clinique privée | 2 700 | 72 |
| Visite complète avec cinq médicaments prescrits | 2 351 | 63 |
| Dermatologue : consultation, azote liquide, salle d’intervention | 4 375 | 117 |
| Mammographie, échographie mammaire bilatérale et consultation | 5 380 | 143 |
| Dentiste : examen et deux radios | 700 | 19 |
| Dentiste : cinq composites, 1 000 bahts la dent | 5 000 | 133 |
Deux précisions s’imposent sur mon rendez-vous du jour même. La Thaïlande compte 0,5 médecin pour mille habitants, la France 3,3. Ce n’est donc pas l’abondance médicale qui produit cet accès. Et ces montants sont ceux d’un hôpital privé international, payés directement. C’est l’expérience d’un expatrié qui sort sa carte, pas celle d’un Thaïlandais couvert par le régime universel, pour qui les files d’attente de l’hôpital public sont une autre histoire. Si on oublie ça, la comparaison avec la France ne veut plus rien dire.
Cette disponibilité n’est pas un hasard, elle a une industrie derrière elle. La Thaïlande compte 65 établissements accrédités par la Joint Commission International, plus que n’importe quel autre pays d’Asie du Sud-Est, et attend environ quatre millions de patients étrangers cette année. Le circuit privé dans lequel je suis reçu le jour même a été construit pour des gens qui viennent de loin se faire opérer, et je profite de sa capacité disponible.
Le reste est à l’avenant. L’accès à l’électricité couvre 100 % de la population, comme en France. Le débit fixe internet place le pays au treizième rang mondial, autour de 237 Mbit/s en moyenne, troisième d’Asie du Sud-Est. Sur la sécurité, j’avais comparé les chiffres thaïlandais et français dans un billet précédent et je n’y reviens pas.
L’optimisme a aussi ses porte-parole, et il faut les écouter. Au forum des quatre-vingts ans du Bangkok Post, la directrice de Citi Thaïlande, Narumon Chivangkur, a soutenu que le pays est plus solide qu’il ne le croit : Detroit de l’Asie, cuisine du monde, pays du sourire, une base sur laquelle bâtir. Elle propose de passer de l’assemblage de châssis étrangers au logiciel autonome, et des matières premières agricoles — riz, sucre, manioc — aux produits bio-circulaires.
Le tri se fait tout seul avec ce qui précède. Le logiciel autonome, avec 0,94 % du PIB consacré à la recherche et des élèves au plus bas depuis vingt ans, relève du vœu, et c’est précisément le type d’ambition symbolique que le TDRI reproche à la politique industrielle thaïlandaise. La montée en gamme agroalimentaire est défendable, la base existe. Sur la santé elle a simplement raison. Et les trois surnoms qu’elle cite décrivent tous ce que le pays a été, ce qui est le cœur du problème. Sa conclusion, en revanche, est exactement celle du TDRI : être précis sur ce qu’on veut faire.
IX. Les deux moitiés sont le même fait
Reste la question du début. Pourquoi est-ce si bon marché ?
Le niveau général des prix se calcule en rapportant le PIB par habitant en dollars courants au PIB par habitant en parité de pouvoir d’achat. Fait pour la Thaïlande et pour la France, il donne un niveau de prix thaïlandais à 40 % du niveau français. Un euro converti au taux du marché achète ici deux fois et demie ce qu’il achète en France.
Or le niveau de vie réel thaïlandais est à 39,9 % du niveau français.
Les deux chiffres sont les mêmes. Ce n’est pas une coïncidence : un pays est bon marché dans la mesure exacte où il est moins productif.
Encore faut-il préciser où. Ces 40 % sont une moyenne, et elle recouvre un dégradé plutôt qu’un prix unique. Au sous-sol du Market Village, qui n’est déjà plus le trottoir, une cuisse de poulet, du riz gluant et une eau minérale font 82 bahts, deux euros vingt, et la rue descend plus bas encore. Au Hyatt Regency, qui est le haut de gamme de Hua Hin et que je prends ici comme borne haute, deux thés au Barai coûtent 859 bahts le 17 août, vingt-trois euros, et deux pizzas avec un Spritz et une bière 1 743 bahts le même soir, quarante-six euros. Prix parisien, sinon au-dessus.
Entre les deux il y a tout ce qu’on veut. Au comptoir Nescafé de cette même galerie marchande, où je prends souvent un café, le cappuccino est à 65 bahts, l’américain à 55, le soda italien à 60. Moins de deux euros, à peu près la moitié du prix français. Au Barai, le thé revient à 429 bahts l’unité, onze euros cinquante, c’est-à-dire ce qu’il coûterait dans un établissement équivalent en France.
Le dégradé est là, et il se lit sur trois kilomètres. La rue, puis le food court à deux euros vingt le repas complet, puis le comptoir de la galerie à la moitié du prix français, puis le palace au prix français tout court. L’écart se réduit à mesure qu’on s’éloigne du circuit local, et il a complètement disparu tout en haut. C’est pour cette raison que le panier d’un expatrié monte plus vite que l’indice général thaïlandais, et c’est la même raison qui rend l’assurance santé de plus en plus difficile à payer en vieillissant.
Ce dégradé se retrouve poste par poste, et c’est probablement ce qui intéresse le plus quelqu’un qui envisage de venir.
| Poste | Ici | En France | Rapport |
|---|---|---|---|
| Repas complet | 2,20 € | environ 15 € au restaurant | 15 % |
| Café au comptoir | 1,75 € | environ 3,50 € | 50 % |
| Électricité, ménage | 0,105 €/kWh | 0,200 €/kWh | 52 % |
| Essence | 0,95 €/l | environ 1,75 €/l | 55 % |
| Deux thés dans un palace | 23 € | environ 23 € | 100 % |
Le classement n’a rien d’aléatoire, il suit la part de travail thaïlandais dans le prix. Un repas, c’est presque uniquement de la main-d’œuvre locale. Un café en galerie ajoute un produit importé et une enseigne. L’électricité et l’essence contiennent un combustible que les deux pays achètent au même cours mondial, et ce qui reste d’écart tient à la fiscalité française et aux subventions thaïlandaises. Le thé de palace est vendu à une clientèle internationale et ne fait plus d’écart du tout.
Le logement mérite une phrase à part, parce que c’est le premier poste d’un budget et le plus mal compris. Les deux appartements que j’ai loués cet été, deux pièces, à cent mètres de la plage, avec piscine et salle de sport, m’ont coûté 27 000 et 30 000 bahts par mois, soit 720 et 800 euros. Ce sont des tarifs de basse saison : en décembre, les mêmes appartements partent à 40 000 ou 45 000 bahts, et le contrat que j’ai signé pour le second prévoyait un mois d’essai à ce tarif, puis un renouvellement au mois ou à l’année. Un deux-pièces ordinaire en ville moyenne de province française se loue entre 600 et 800 euros, et il dépasse mille dans une station balnéaire. À produit comparable, l’écart reste donc de moitié. Mais pour quelqu’un qui compare avec ce qu’il payait avant de partir, le loyer ne baisse pas : c’est le logement qui change de catégorie. Pour la voiture, je loue une petite berline japonaise 575 bahts par jour sur un contrat de deux cent neuf jours, assurance tous risques comprise et véhicule livré, soit 17 500 bahts par mois ou 467 euros. C’est un poste où l’écart se referme aussi : une location longue durée équivalente en France se situe dans les mêmes eaux, et la plupart des retraités y possèdent leur voiture plutôt que de la louer.
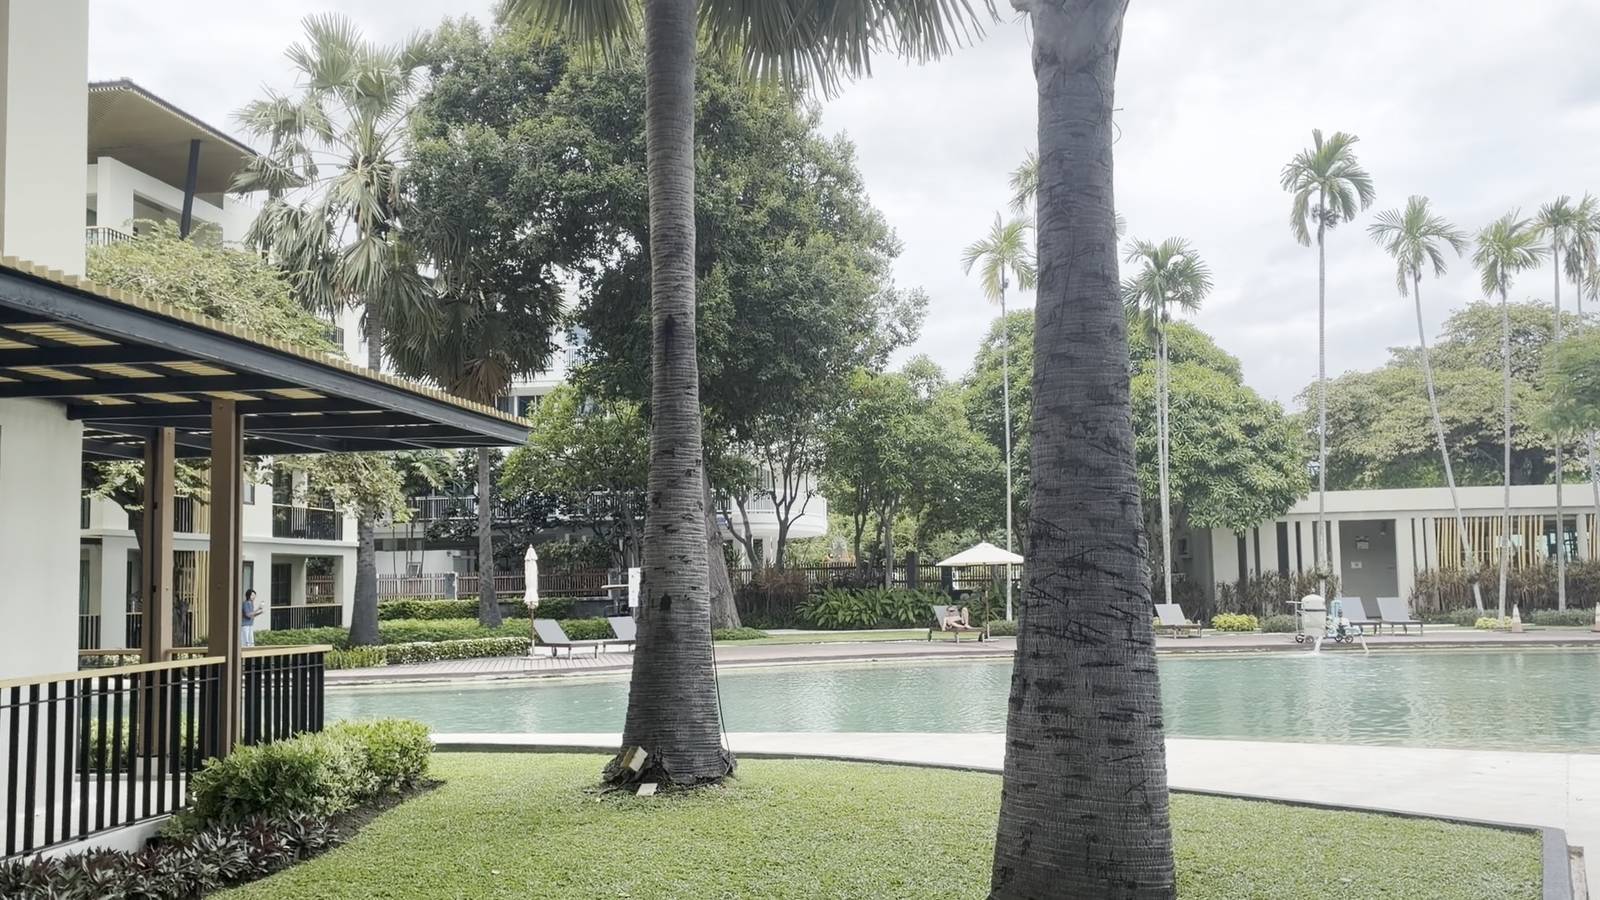 La résidence de Khao Takiap : deux pièces à 30 000 bahts par mois, piscine et jardin entretenu compris, à cent mètres de la plage
Reste à dire ce que gagne celui qui me sert. Le salaire minimum thaïlandais est de 337 à 400 bahts par jour selon la province depuis le 1er juillet 2026, soit 8 800 à 10 400 bahts par mois. Le salaire moyen national est de 15 700 bahts, 22 300 à Bangkok. Et plus de la moitié de la main-d’œuvre est informelle, donc le plancher légal en couvre moins que le chiffre ne le laisse croire.
Mes propres factures prennent alors un autre relief. Le repas à 82 bahts vaut un cinquième de journée au salaire minimum. Les deux thés du Barai, deux jours. La consultation de spécialiste, trois jours. La mammographie complète, deux semaines. Et le loyer que je paie chaque mois représente près de deux mois de salaire moyen thaïlandais.
Autrement dit, les prix que je paie sont bas parce que les salaires thaïlandais sont bas, et les salaires sont bas parce que le pays a cessé de rattraper. Le pouvoir d’achat d’un expatrié mesure donc exactement ce retard. Ce n’est pas très confortable à écrire quand on vit ici depuis des années et qu’on aime l’endroit.
Il faut ajouter que l’arbitrage s’érode, mais pas pour la bonne raison. Il ne s’érode pas parce que la Thaïlande rattrape, il s’érode par le change et par les prix. En 2005 l’euro valait 50 bahts, il en vaut 37 aujourd’hui. En prenant une pension française de 2005, en la revalorisant sur l’inflation française, en la convertissant chaque année au taux de la Banque centrale européenne et en la déflatant de l’inflation thaïlandaise, on obtient ceci.
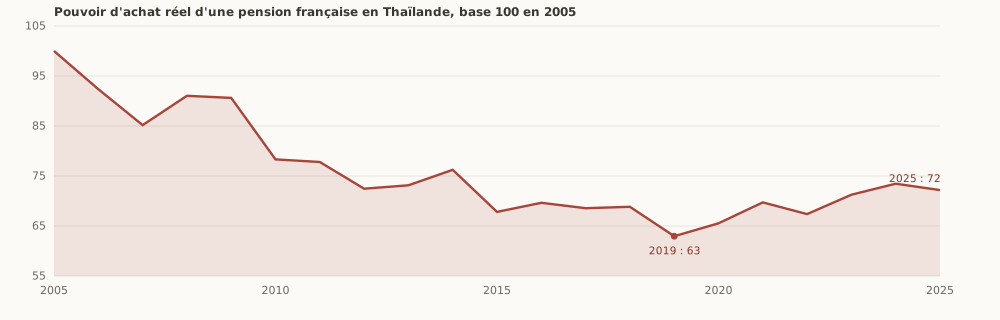 Pension française de 2005 revalorisée sur l’inflation française, convertie au taux annuel de la BCE, déflatée de l’inflation thaïlandaise. Base 100 en 2005
Un quart de pouvoir d’achat réel en moins en vingt ans, la perte atteignant 37 % au creux de 2019, avec une remontée partielle depuis. Et c’est un calcul optimiste, pour deux raisons. Le panier d’un expatrié — santé privée, loyer de condominium, produits importés — monte plus vite que l’indice général thaïlandais. Et il suppose une pension indexée sur l’inflation française, ce qui est de moins en moins acquis : l’année blanche prévue pour 2026, qui gelait les pensions, a contribué à faire tomber un gouvernement, et le budget 2027 étudie un gel partiel au-dessus de 3 000 euros. Une pension gelée pendant cinq ans perdrait une dizaine de points de plus sur cette courbe. C’est d’ailleurs la vraie raison pour laquelle l’assurance santé devient difficile à trouver et à payer passé un certain âge : l’inflation médicale du privé thaïlandais est forte, et elle est la contrepartie exacte de la qualité de service dont je parlais plus haut.
Donc la Thaïlande reste une très bonne affaire pour un retraité européen, et à priori elle le restera tant qu’elle n’aura pas rattrapé.
Mais rattrapé quoi ?
Réserves de méthode
- Deux ruptures et non une. La chute du taux d’investissement date de 1997, mais la part de l’industrie dans le PIB tient jusqu’en 2010 et ne recule qu’ensuite. L’article traite les deux séparément, une phase financière et une phase concurrentielle. Présenter tout le décrochage comme une conséquence de 1997 serait faux.
- Les 43,6 milliards de dollars d’investissements étrangers de 2025 sont des demandes déposées au BOI, pas des flux réalisés en balance des paiements. Les deux mesures diffèrent toujours, parfois beaucoup. C’est d’ailleurs pour cette raison que la hausse ne se lit pas dans la formation brute de capital fixe.
- L’excédent courant thaïlandais s’est retourné en 2026, avec un déficit record de 7,6 milliards de dollars en avril et 3,5 milliards encore en juin. La Banque de Thaïlande juge le mouvement temporaire, lié au pétrole et aux importations de biens d’équipement. Si le solde ne se referme pas, la lecture de la section IV devra être révisée.
- Le capital social enregistré n’est pas de l’investissement réalisé. C’est une déclaration légale au registre, et une société thaïlandaise peut se constituer avec un capital minimal. La hausse de 224 % du capital des fermetures peut par ailleurs tenir à un petit nombre de très grosses entités. Ce qui fait le chiffre, c’est que la baisse du capital des créations est constatée dans toutes les tailles d’entreprise.
- Les tarifs médicaux cités sont ceux d’un hôpital privé international, payés directement. Ils ne disent rien de ce que paie un Thaïlandais couvert par le régime universel, ni des délais dans les hôpitaux publics.
- Le rang de la Thaïlande en tourisme médical n’est pas repris. Les classements varient selon qu’on compte les arrivées, les recettes ou un indice composite. Seul le nombre d’établissements accrédités par la Joint Commission International est cité, parce qu’il est vérifiable.
- Les loyers cités sont ceux de deux locations personnelles de l’été 2026, pas une moyenne de marché. L’un des deux a été réservé sur une plateforme et facturé en euros, frais compris. Ce sont des tarifs de basse saison ; la haute saison est 40 à 50 % plus chère pour les mêmes biens, et le montant d’un bail de douze mois négocié d’emblée n’a pas été vérifié sur devis. Et un logement de bord de plage avec piscine n’a pas d’équivalent direct dans le parc locatif français ordinaire, ce qui rend la comparaison indicative.
- Le revenu d’une exploitation d’ananas est une reconstitution, pas une donnée publiée. Il combine le rendement national moyen (23 t/ha), la taille médiane des exploitations, le prix et le coût de culture 2025 de l’Office of Agricultural Economics, et un cycle de trois récoltes en quatre ans. Le coût de culture n’inclut vraisemblablement pas le travail familial, le prix retenu est celui de l’ananas de transformation et non du frais, et une exploitation bien conduite dépasse la moyenne nationale. C’est un ordre de grandeur, pas un revenu constaté.
- Le Hyatt est une borne haute, pas un prix moyen. Il sert à montrer où le dégradé s’arrête, pas à décrire le coût de la vie.
- Le calcul du pouvoir d’achat de la pension suppose une revalorisation sur l’inflation française. Les pensions le sont souvent en dessous, et le panier d’un expatrié monte plus vite que l’indice général thaïlandais. L’érosion réelle est donc plus forte que les 26 % affichés.
- La fécondité thaïlandaise diffère selon la source : 1,20 dans la série Banque mondiale et ONU pour 2024, 0,87 sur les naissances enregistrées en Thaïlande en 2025. Les deux ne mesurent pas la même chose ; l’article retient la série internationale, plus prudente.
- La fiabilité du réseau électrique n’est pas comparée. Les valeurs de durée de coupure qui circulent reposent sur des définitions non homogènes. Seul l’accès, à 100 %, est cité.
- Les prix de l’électricité industrielle varient selon la tranche et la période tarifaire. Les chiffres retenus sont des moyennes nationales publiées, utiles pour un ordre de grandeur, pas pour un devis.
Sources
Séries longues — FMI, croissance du PIB réel, base des Perspectives de l’économie mondiale, édition d’octobre 2026 · Banque mondiale, croissance du PIB · formation brute de capital fixe · épargne brute · balance courante · crédit au secteur privé · PIB par habitant · PIB par habitant en PPA · industrie manufacturière · recherche et développement · fécondité · population de 15 à 64 ans · indice des prix · accès à l’électricité · emploi agricole · valeur ajoutée agricole · rendement céréalier · Chaiwat Sowcharoensuk, Agricultural Transformation, Krungsri Research, 19.09.2025
Thaïlande, presse et instituts — Pravit Rojanaphruk, A preliminary case for Thailand entering its second lost decade, Khaosod English, 20.08.2026 · NESDC, croissance du deuxième trimestre 2026 · TDRI, urges Thailand to build technology, not just host FDI, The Nation, 21.08.2026 · TDRI, Rescuing the sick man of Asia through the Productivism paradigm, juillet 2026 · Jareeporn Jarukornsakul, Beyond 50 Years of Diplomacy, WHA Corporation, 18.08.2026 · The Nation, table ronde sur l’éducation, 31.05.2026 · The Nation, invendus immobiliers du Grand Bangkok · The Nation, transferts d’appartements aux étrangers au premier semestre 2026, données REIC, 29.08.2026 · The Nation, encadrement des centres de données · The Nation, réforme tarifaire du 15.07.2026, ménages et centres de données · Khaosod English, naissances au plus bas depuis 75 ans, 17.01.2025 · Bangkok Post, négociations Thaïlande-Union européenne · Bangkok Post, déficit courant de juin 2026 · Banque de Thaïlande, leçons de la crise de 1997 · Ammar Siamwalla, Anatomy of the Thai Economic Crisis, TDRI, 2000 · Banque asiatique de développement, restructuration financière après 1997 · PIER, effets du salaire minimum à 300 bahts · Asia News Network, usines de véhicules électriques chinoises en Asie du Sud-Est · BOI, incitations au véhicule électrique · The Nation, ventes automobiles de janvier à juillet 2026, Fédération des industries thaïlandaises, 26.08.2026 · The Nation, table ronde « KT Dialogue : New Horizon », TDRI, PwC et NESDC, 27.08.2026 · The Nation, chômage de longue durée et transition automobile, données NESDC, 2026 · NESDC, Thailand’s Social Outlook, premier trimestre 2026 · NESDC, perspectives sociales du deuxième trimestre 2026, présentées le 24.08.2026 : emploi, dette des ménages, El Niño · SCB EIC, dette des ménages · Bangkok Post, dette publique et plafond légal, 2026 · salaire minimum par province au 01.07.2026 · Nikkei Asia, arrivées chinoises · Reccessary, investissements étrangers 2025 · The Nation, registre du commerce au premier semestre 2026, 23.08.2026 · The Nation, Association thaïlandaise du commerce de détail, 08.2026
Santé, éducation, comparaisons — OCDE, PISA 2022, note pays Thaïlande · Banque mondiale, reste à charge des ménages en santé · Doctolib via franceinfo, renoncement aux soins en 2025 · Europe 1, délais médians par département · Banque centrale européenne, taux de référence euro-baht · Speedtest Global Index, débit fixe · Bangkok Post, forum Vision Thailand, propos de Narumon Chivangkur, Citi Thaïlande, 08.2026 · Joint Commission International, établissements accrédités en Thaïlande · East Asia Forum, retard du rebond post-Covid · Cour des comptes française et Bercy, débat sur l’indexation des pensions, via LCP
Relevés personnels — factures médicales de Bangkok Hospital Hua Hin, Nana Dental Clinic et Spine Clinic, juillet et août 2026 · tickets du Street Food Market et menu du comptoir Nescafé, Market Village Hua Hin, 22.08.2026 · reçus du Hyatt Regency Hua Hin et du Barai, 17.08.2026 · photographies prises à Ban Sansuk et Khao Takiap, août 2026.
Séries statistiques relevées au 22 août 2026, sources de presse arrêtées au 26 août. Les chiffres 2026 sont partiels. Les graphiques de séries longues sont régénérables depuis les données brutes.